به گزارش پایگاه خبری تحلیلی اندیشه معاصر؛ معافیت مالیات حقوق یکی از مهمترین موضوعات مالی و اقتصادی برای کارگران، کارمندان دولت، کارکنان شرکتهای خصوصی و بازنشستگانی است که درآمد مشمول مالیات دریافت میکنند. هر سال با تصویب قانون بودجه، سقف معافیت مالیاتی و نرخهای مربوط به درآمد حقوق مشخص میشود تا میزان مالیات قابل پرداخت توسط حقوقبگیران تعیین شود.
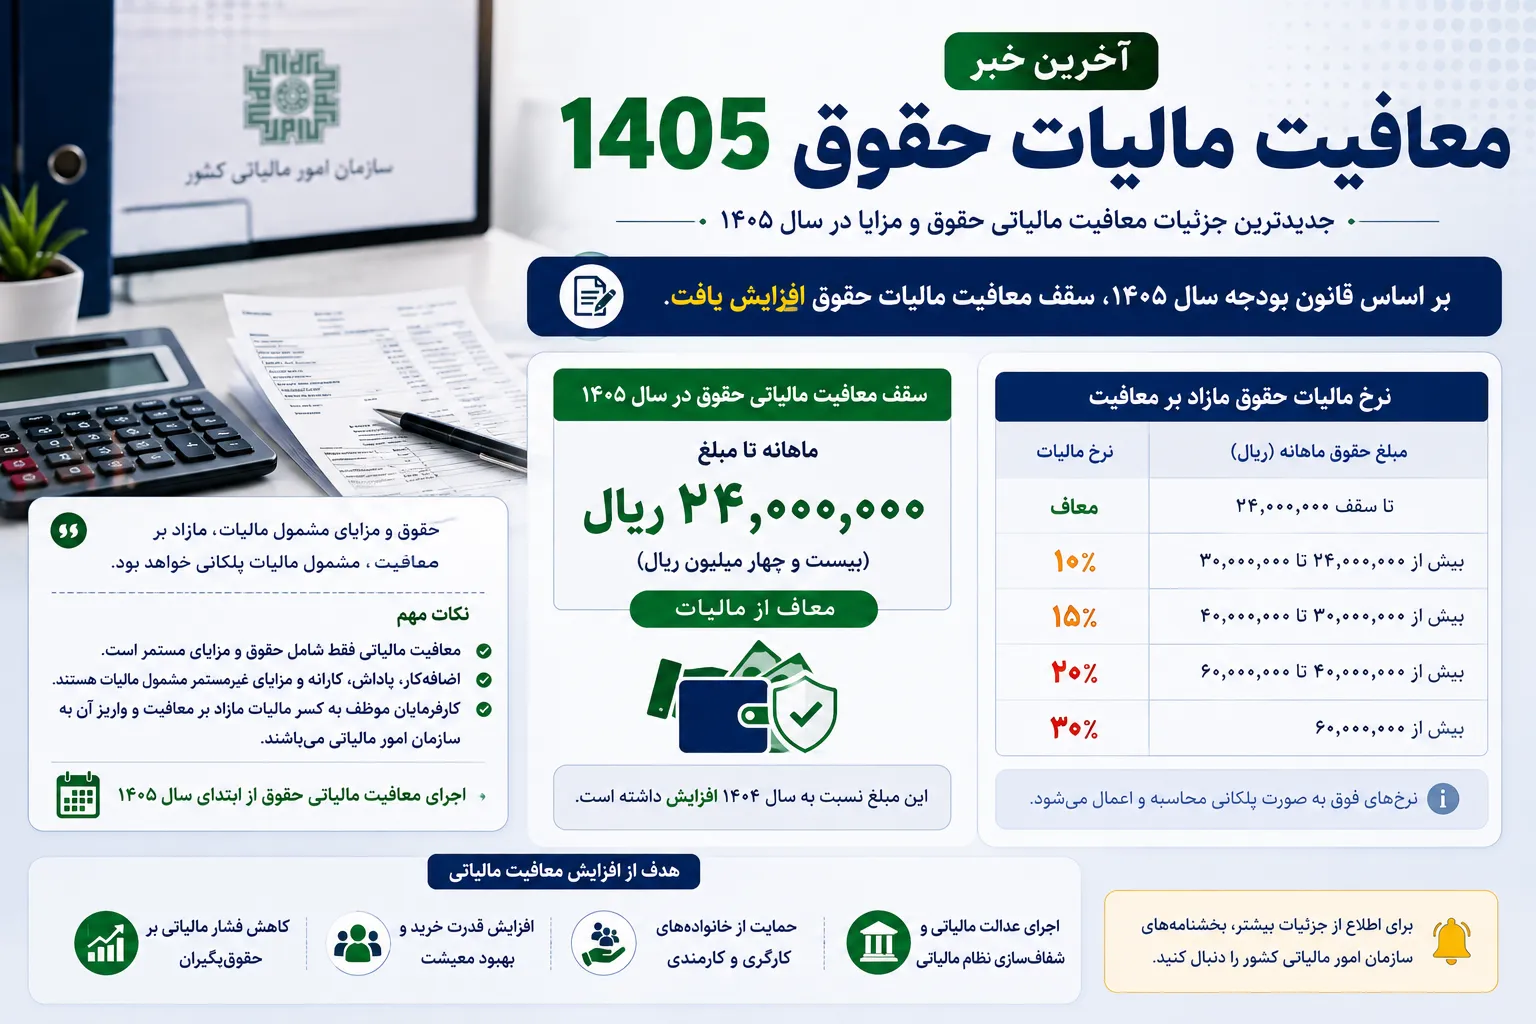
در سال ۱۴۰۵ نیز سقف معافیت مالیاتی با افزایش قابل توجهی همراه شده است. مطابق مقررات بودجه امسال، درآمد حقوق تا ۴۰ میلیون تومان در ماه از پرداخت مالیات معاف است و تنها بخش مازاد بر این مبلغ مشمول مالیات خواهد شد.
این تغییر باعث شده است بخش قابل توجهی از حقوقبگیران با درآمدهای پایینتر از سقف تعیینشده، مالیات حقوق پرداخت نکنند. در مقابل، افرادی که دریافتی بالاتری دارند، بر اساس جدول پلکانی و با نرخهای متفاوت مالیات پرداخت میکنند.
معافیت مالیات حقوق ۱۴۰۵ چقدر است؟
بر اساس قانون بودجه سال ۱۴۰۵، سقف معافیت مالیات بر درآمد حقوق ماهانه ۴۰ میلیون تومان تعیین شده است. این مبلغ در مقیاس سالانه معادل ۴۸۰ میلیون تومان خواهد بود.
به این ترتیب، افرادی که مجموع درآمد مشمول مالیات حقوق آنها در هر ماه از ۴۰ میلیون تومان بیشتر نباشد، مشمول مالیات حقوق نخواهند شد.
نکته مهم این است که معافیت مالیاتی به معنای معافیت کامل تمام مزایای دریافتی نیست؛ بلکه مجموع اقلام مشمول مالیات بررسی میشود و پس از اعمال سقف معافیت، مالیات بخش مازاد محاسبه خواهد شد.
بر اساس گزارشهای منتشرشده از جزئیات قانون بودجه، سقف معافیت مالیاتی سال ۱۴۰۵ نسبت به سال گذشته بیش از ۶۶ درصد افزایش داشته است.
جدول معافیت مالیات حقوق ۱۴۰۵
نرخ مالیات حقوق در سال ۱۴۰۵ بهصورت پلکانی تعیین شده است. جدول زیر میزان درآمد ماهانه و نرخ مالیات هر پله را نشان میدهد.
| درآمد ماهانه |
نرخ مالیات |
| تا ۴۰ میلیون تومان |
معاف از مالیات |
| از ۴۰ تا ۸۰ میلیون تومان |
۱۰ درصد |
| از ۸۰ تا ۱۰۰ میلیون تومان |
۱۵ درصد |
| از ۱۰۰ تا ۱۲۰ میلیون تومان |
۲۰ درصد |
| از ۱۲۰ تا ۱۴۰ میلیون تومان |
۲۵ درصد |
| بیشتر از ۱۴۰ میلیون تومان |
۳۰ درصد |
این نرخها بهصورت پلکانی اعمال میشوند؛ یعنی اگر حقوق فرد وارد پله بالاتر شود، تمام درآمد او با نرخ جدید محاسبه نمیشود و هر بخش از درآمد مشمول نرخ مربوط به همان پله خواهد بود.
جدول معافیت مالیات حقوق ۱۴۰۵ بهصورت سالانه
برای افرادی که محاسبات درآمدی خود را به شکل سالانه انجام میدهند، سقف معافیت و پلههای مالیاتی به شرح زیر است.
| درآمد سالانه |
نرخ مالیات |
| تا ۴۸۰ میلیون تومان |
معاف |
| ۴۸۰ تا ۹۶۰ میلیون تومان |
۱۰ درصد |
| ۹۶۰ میلیون تا یک میلیارد و ۲۰۰ میلیون تومان |
۱۵ درصد |
| یک میلیارد و ۲۰۰ تا یک میلیارد و ۴۴۰ میلیون تومان |
۲۰ درصد |
| یک میلیارد و ۴۴۰ تا یک میلیارد و ۶۸۰ میلیون تومان |
۲۵ درصد |
| بیشتر از یک میلیارد و ۶۸۰ میلیون تومان |
۳۰ درصد |
آیا حقوق ۴۰ میلیون تومان در سال ۱۴۰۵ مالیات دارد؟
خیر. بر اساس سقف معافیت تعیینشده در قانون بودجه، حقوق ماهانه تا ۴۰ میلیون تومان از مالیات بر درآمد حقوق معاف است.
برای مثال، فردی که ماهانه ۳۵ میلیون تومان درآمد مشمول مالیات دارد، مالیات حقوق پرداخت نمیکند.
همچنین فردی که دقیقاً ۴۰ میلیون تومان درآمد مشمول مالیات دریافت میکند، همچنان در محدوده معافیت قرار دارد.
اما اگر درآمد فرد به ۵۰ میلیون تومان برسد، تنها ۱۰ میلیون تومان مازاد بر سقف معافیت وارد محاسبه مالیات میشود و این بخش با نرخ ۱۰ درصد محاسبه خواهد شد.
نحوه محاسبه مالیات حقوق ۱۴۰۵ با مثال
برای درک بهتر نحوه محاسبه مالیات، میتوان چند نمونه از درآمدهای مختلف را بررسی کرد.
- حقوق ۳۵ میلیون تومان: بدون مالیات
- حقوق ۴۰ میلیون تومان: بدون مالیات
- حقوق ۵۰ میلیون تومان: یک میلیون تومان مالیات
- حقوق ۶۰ میلیون تومان: دو میلیون تومان مالیات
- حقوق ۸۰ میلیون تومان: چهار میلیون تومان مالیات
- حقوق ۹۰ میلیون تومان: پنج میلیون و ۵۰۰ هزار تومان مالیات
این مبالغ بر اساس نرخهای پلکانی و با فرض ثابتبودن درآمد مشمول مالیات در هر ماه محاسبه شدهاند.
مالیات حقوق ۶۰ میلیون تومان در سال ۱۴۰۵ چقدر است؟
اگر حقوق مشمول مالیات یک کارمند ماهانه ۶۰ میلیون تومان باشد، ابتدا ۴۰ میلیون تومان از درآمد او بهعنوان سقف معافیت کنار گذاشته میشود.
۲۰ میلیون تومان باقیمانده در پله اول مالیاتی قرار میگیرد و با نرخ ۱۰ درصد محاسبه میشود.
بنابراین مالیات ماهانه این فرد دو میلیون تومان خواهد بود.
مالیات حقوق ۸۰ میلیون تومان در سال ۱۴۰۵
برای فردی با درآمد ماهانه ۸۰ میلیون تومان، محاسبه مالیات به این شکل انجام میشود.
۴۰ میلیون تومان نخست معاف است و ۴۰ میلیون تومان بعدی با نرخ ۱۰ درصد محاسبه میشود.
در نتیجه مالیات ماهانه این فرد چهار میلیون تومان خواهد بود.
مالیات حقوق ۱۰۰ میلیون تومان در سال ۱۴۰۵
درآمد ۱۰۰ میلیون تومانی در دو پله مالیاتی قرار میگیرد.
۴۰ میلیون تومان نخست معاف از مالیات است.
۴۰ میلیون تومان بعدی با نرخ ۱۰ درصد محاسبه میشود که برابر با چهار میلیون تومان است.
۲۰ میلیون تومان باقیمانده نیز با نرخ ۱۵ درصد محاسبه میشود که معادل سه میلیون تومان است.
بنابراین مجموع مالیات ماهانه این فرد هفت میلیون تومان خواهد بود.
آیا اضافهکاری و پاداش مشمول مالیات حقوق ۱۴۰۵ میشود؟
یکی از موضوعات مهم در محاسبه مالیات حقوق، نحوه برخورد با مزایای مختلف پرداختی به کارکنان است.
بر اساس مقررات بودجه سال ۱۴۰۵، مالیات بر مجموع دریافتیهای مشمول مالیات محاسبه میشود و مواردی مانند حقوق و مزایا، اضافهکاری، پاداش، کارانه، حقالزحمه، حق مشاوره، فوقالعاده حقالتدریس و برخی پرداختهای رفاهی و انگیزشی در محاسبه درآمد مشمول مالیات مورد توجه قرار میگیرند.
بنابراین ممکن است حقوق پایه یک کارمند کمتر از ۴۰ میلیون تومان باشد، اما با اضافهشدن مزایای مشمول مالیات، مجموع دریافتی او از سقف معافیت عبور کند.
در چنین شرایطی، مالیات بر اساس مجموع درآمد مشمول مالیات و نرخهای پلکانی محاسبه میشود.
معافیت مالیات عیدی و پاداش پایان سال ۱۴۰۵
عیدی و پاداش پایان سال نیز دارای حکم معافیت مالیاتی جداگانه است.
بر اساس بند ۱۰ ماده ۹۱ قانون مالیاتهای مستقیم، عیدی سالانه یا پاداش آخر سال تا سقف یکدوازدهم معافیت مالیاتی موضوع ماده ۸۴ از مالیات معاف است.
با توجه به سقف ۴۸۰ میلیون تومانی معافیت سالانه در سال ۱۴۰۵، مبلغ معافیت عیدی و پاداش پایان سال به ۴۰ میلیون تومان میرسد.
بنابراین عیدی و پاداش پایان سال تا سقف تعیینشده از مالیات معاف خواهد بود و مازاد آن مطابق مقررات مالیاتی بررسی میشود.
معافیت مالیات مزایای غیرنقدی کارکنان در سال ۱۴۰۵
مزایای غیرنقدی نیز در قانون مالیاتهای مستقیم دارای معافیت مشخص هستند.
بر اساس بند ۱۳ ماده ۹۱ این قانون، مزایای غیرنقدی پرداختی به کارکنان تا سقف دودوازدهم معافیت موضوع ماده ۸۴ از مالیات معاف است.
با توجه به سقف معافیت ۴۸۰ میلیون تومانی سال ۱۴۰۵، این مبلغ معادل ۸۰ میلیون تومان خواهد بود.
البته برخورداری از این معافیت تابع شرایط و ضوابط قانونی مربوط به مزایای غیرنقدی است.
آیا کارگران مشمول معافیت مالیات حقوق ۱۴۰۵ هستند؟
بله. معافیت مالیات حقوق سال ۱۴۰۵ تنها به کارمندان دولت اختصاص ندارد و کارکنان بخش غیردولتی و کارگران مشمول قانون کار نیز در چارچوب مقررات مالیات بر درآمد حقوق قرار میگیرند.
بنابراین اگر مجموع درآمد مشمول مالیات یک کارگر در ماه کمتر از ۴۰ میلیون تومان باشد، مالیات حقوق برای او محاسبه نخواهد شد.
درآمدهای بالاتر نیز مطابق نرخهای پلکانی مشمول مالیات میشوند.
معافیت مالیات حقوق بازنشستگان در سال ۱۴۰۵
حقوق بازنشستگان نیز بر اساس مقررات مالیات بر درآمد حقوق و احکام قانونی مربوط بررسی میشود.
سقف معافیت موضوع ماده ۸۴ برای سال ۱۴۰۵ برابر با ۴۰ میلیون تومان در ماه است.
با این حال، باید توجه داشت که برخی حقوقها و مستمریها ممکن است بر اساس احکام خاص قانون مالیاتهای مستقیم از معافیت برخوردار باشند. به همین دلیل، وضعیت مالیاتی بازنشستگان باید با توجه به نوع دریافتی و مقررات مربوط بررسی شود.
مالیات حقوق اعضای هیئت علمی و قضات در سال ۱۴۰۵
در قانون بودجه سال ۱۴۰۵ برای برخی گروههای شغلی نیز نرخ اختصاصی در نظر گرفته شده است.
بر اساس مقررات اعلامشده، نرخ مالیات حقوق اعضای هیئت علمی دانشگاهها، مؤسسات آموزشی و پژوهشی و قضات ۱۰ درصد تعیین شده است.
بنابراین محاسبه مالیات این گروهها تابع حکم اختصاصی قانون بودجه خواهد بود.
معافیت مالیاتی کارکنان مناطق کمتر توسعهیافته
یکی دیگر از امتیازهای قانونی برای برخی حقوقبگیران، برخورداری از تخفیف مالیاتی مناطق کمتر توسعهیافته است.
مطابق ماده ۹۲ قانون مالیاتهای مستقیم، ۵۰ درصد مالیات حقوق کارکنان شاغل در مناطق کمتر توسعهیافته بخشوده میشود.
البته استفاده از این امتیاز به شرایط قانونی و قرارگرفتن محل اشتغال در فهرست مناطق مشمول بستگی دارد.
آیا مالیات حقوق ۱۴۰۵ بهصورت ماهانه کسر میشود؟
بله. مالیات بر درآمد حقوق معمولاً توسط پرداختکننده حقوق محاسبه و هنگام پرداخت از دریافتی کارکنان کسر میشود.
کارفرمایان و دستگاههای پرداختکننده حقوق موظف هستند مطابق مقررات، مالیات متعلق را محاسبه و به سازمان امور مالیاتی پرداخت کنند.
در صورتی که فرد از چند محل درآمد حقوق داشته باشد، مجموع درآمدهای مشمول مالیات او باید مطابق مقررات مربوط مورد توجه قرار گیرد و صرفاً بررسی حقوق یک محل کار برای تعیین وضعیت مالیاتی کافی نیست.
جمعبندی معافیت مالیات حقوق ۱۴۰۵
سقف معافیت مالیات حقوق در سال ۱۴۰۵ به ۴۰ میلیون تومان در ماه و ۴۸۰ میلیون تومان در سال رسیده است. بر این اساس، حقوقبگیرانی که درآمد مشمول مالیات آنها از این مبلغ بیشتر نباشد، از پرداخت مالیات حقوق معاف هستند.
برای درآمدهای بالاتر، نرخ مالیات بهصورت پلکانی از ۱۰ درصد آغاز میشود و در بالاترین پله به ۳۰ درصد میرسد.
همچنین عیدی و پاداش پایان سال تا سقف ۴۰ میلیون تومان و مزایای غیرنقدی تا سقف ۸۰ میلیون تومان، با رعایت شرایط قانونی، از معافیت مالیاتی برخوردار هستند.
بنابراین کارگران، کارمندان و سایر حقوقبگیران برای اطلاع از میزان مالیات قابل پرداخت در سال ۱۴۰۵ باید مجموع دریافتیهای مشمول مالیات و معافیتهای قانونی مربوط به وضعیت شغلی خود را بررسی کنند.
پایان/*
اندیشه معاصر را در ایتا، روبیکا، پیام رسان بله و تلگرام دنبال کنید.