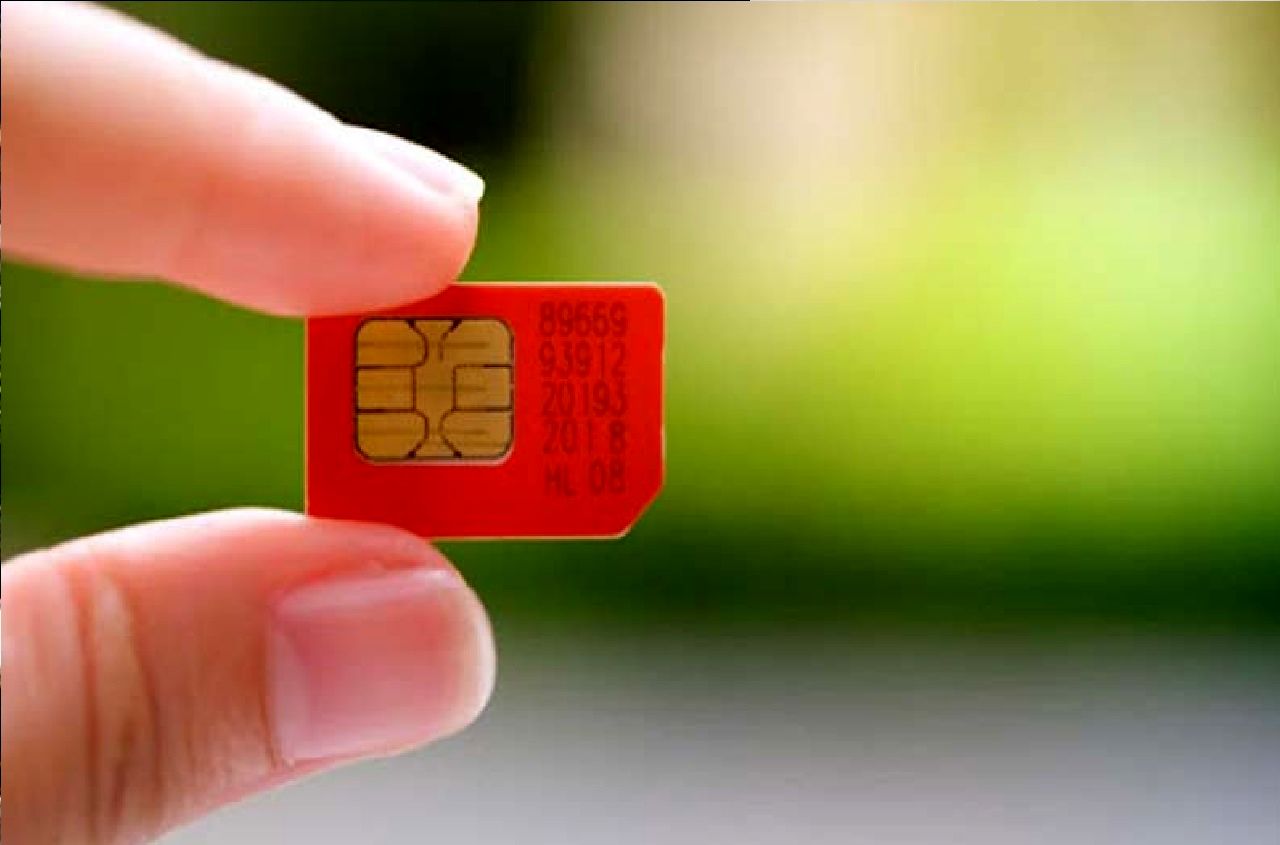
به گزارش پایگاه خبری تحلیلی اندیشه معاصر؛ عبارت «وام روی سیمکارت» معمولاً به دریافت وجه در برابر وثیقه گذاشتن یا انتقال قراردادی یک سیمکارت ارزشمند اشاره دارد. برخلاف تسهیلات بانکی متعارف، این نوع توافق ممکن است میان مالک خط و یک مجموعه خصوصی انجام شود.
در سال ۱۴۰۵، با افزایش تبلیغات اینترنتی درباره وام فوری، توجه به تفاوت میان تسهیلات رسمی بانکی و توافقهای خصوصی اهمیت بیشتری پیدا کرده است. متقاضیان باید بدانند که ارزش بالای یک خط تلفن بهتنهایی دریافت وام را تضمین نمیکند.
وام روی سیمکارت چیست؟
در این نوع توافق، ارزش اقتصادی یک سیمکارت دائمی ممکن است مبنای ارزیابی برای پرداخت وجه قرار گیرد. برخی آگهیها از خطوط ۰۹۱۲ همراه اول نام میبرند؛ اما شرایط پذیرش خط، میزان وجه پرداختی و نحوه تضمین بازگشت مالکیت در مجموعههای مختلف یکسان نیست.

این روش را نباید با وام رسمی اپراتور تلفن همراه یا تسهیلات بانکی اشتباه گرفت. پیش از پذیرش هر پیشنهادی، باید مشخص شود طرف قرارداد چه شخصیت حقوقیای دارد و پرداخت وجه و بازگشت مالکیت خط چگونه در قرارداد تضمین میشود.
آیا با سیمکارت ایرانسل یا رایتل هم وام میدهند؟
پذیرش خطوط ایرانسل، رایتل یا سایر اپراتورها به شرایط اعلامشده از سوی ارائهدهنده خصوصی بستگی دارد. نمیتوان بدون بررسی قرارداد و اعتبار مجموعه، دریافت وام با این خطوط را قطعی دانست.
مبلغ وام روی سیمکارت چقدر است؟
مبلغ پیشنهادی ممکن است بر اساس ارزش خط، نوع قرارداد، مدت بازپرداخت و سایر شروط تعیین شود. رقم ثابتی که برای تمام سیمکارتها معتبر باشد وجود ندارد و نباید به وعدههای تبلیغاتی درباره پرداخت درصد مشخصی از ارزش خط اعتماد کرد.
آیا وام روی سیمکارت بدون ضامن است؟
برخی تبلیغات چنین ادعایی دارند؛ اما نداشتن ضامن لزوماً به معنای نبود ریسک نیست. ممکن است مالکیت خط، وثیقه یا تعهدات دیگری در قرارداد مطرح باشد. تمام شروط باید پیش از امضا بهصورت روشن و مکتوب مشخص شوند.
هشدار درباره انتقال مالکیت سیمکارت
مسئولیت قانونی و حقوقی سوءاستفاده از سیمکارت میتواند متوجه مالک ثبتشده آن باشد. به همین دلیل، واگذاری یا انتقال خط بدون بررسی دقیق آثار حقوقی آن خطرناک است.
بانک مرکزی نیز در اطلاعیههای مهر ۱۴۰۵ درباره تبلیغات غیرمجاز خریدوفروش تسهیلات بانکی و سوءاستفاده از اطلاعات شهروندان هشدار داده است. این هشدار بهمعنای غیرقانونی بودن خودکار تمام توافقهای مربوط به سیمکارت نیست؛ بلکه لازم است ماهیت قرارداد و مجوزهای طرف معامله بررسی شود.
جمعبندی
وام روی سیمکارت با تسهیلات بانکی رسمی تفاوت دارد و شرایط آن به توافق خصوصی، ارزش خط و مفاد قرارداد وابسته است. پیش از هر تصمیم مالی، وضعیت مالکیت، مسئولیتهای قانونی، تعهدات بازپرداخت و اعتبار طرف قرارداد را بررسی کنید و اطلاعات هویتی یا دسترسی سیمکارت خود را در اختیار افراد ناشناس قرار ندهید.
سوالات متداول
۱. وام روی سیمکارت چیست؟
توافقی است که در آن ارزش یک سیمکارت دائمی ممکن است مبنای پرداخت وجه یا وثیقه قرار گیرد.
۲. آیا وام روی سیمکارت وام رسمی بانکی است؟
نه لزوماً؛ بسیاری از پیشنهادهای بازار، توافقهای خصوصی هستند.
۳. مبلغ وام سیمکارت چگونه تعیین میشود؟
به ارزش خط و شرایط قرارداد بستگی دارد و رقم ثابتی برای همه خطوط وجود ندارد.
۴. آیا انتقال مالکیت سیمکارت خطر دارد؟
بله، ممکن است تعهدات و مسئولیتهای حقوقی ایجاد کند؛ قرارداد باید پیش از امضا بهدقت بررسی شود.
۵. آیا پرداخت وام در یک روز تضمین شده است؟
خیر؛ وعده پرداخت فوری بهتنهایی تضمین قابل اتکایی نیست.
پایان/*
اندیشه معاصر را در ایتا، روبیکا، پیام رسان بله و تلگرام دنبال کنید.