به گزارش پایگاه خبری تحلیلی اندیشه معاصر؛ افزایش قیمت گوشیهای هوشمند باعث شده است خرید تلفن همراه برای بسیاری از خانوارها به هزینهای قابلتوجه تبدیل شود. به همین دلیل، طرحهای خرید اقساطی و اعتبار خرید کالا در سال ۱۴۰۵ مورد توجه قرار گرفتهاند.
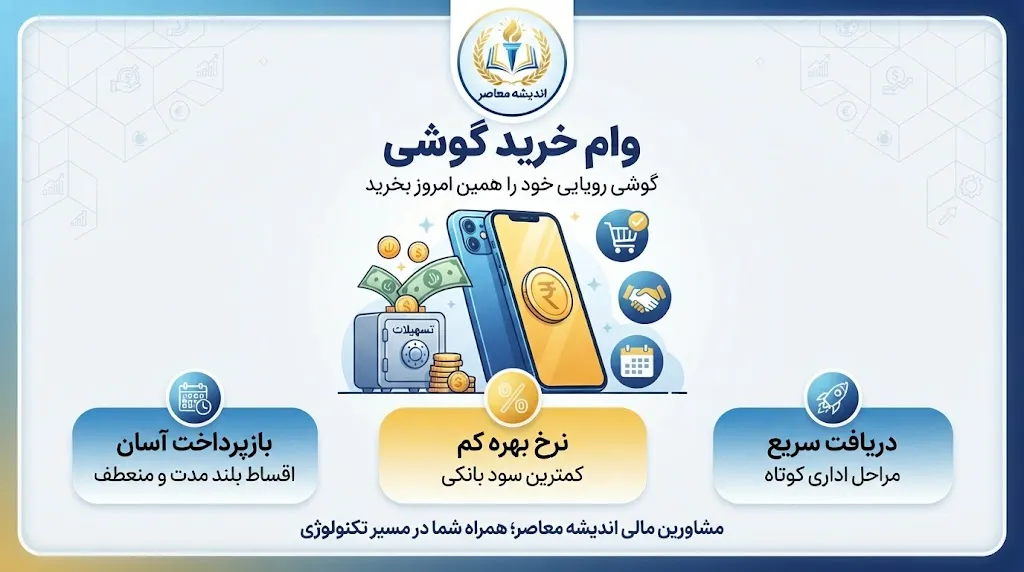
وام خرید گوشی برخلاف برخی تسهیلات نقدی، معمولاً به شکل اعتبار خرید ارائه میشود. یعنی متقاضی پس از تأیید درخواست، میتواند از اعتبار اختصاصیافته برای خرید گوشی از فروشگاههای طرف قرارداد استفاده کند و مبلغ بدهی را در دوره مشخص بهصورت اقساطی بازپرداخت کند.
نکته مهم این است که وام خرید موبایل یک تسهیلات واحد با شرایط یکسان نیست و بانکها و ارائهدهندگان اعتبار، سقف و شرایط متفاوتی دارند.
مبلغ وام خرید گوشی در سال ۱۴۰۵ چقدر است؟
میزان اعتبار خرید گوشی به ارائهدهنده تسهیلات و شرایط مالی متقاضی بستگی دارد. در اطلاعات منتشرشده درباره برخی طرحهای سال ۱۴۰۵، اعتبارهایی با سقف ۴۰ تا ۱۰۰ میلیون تومان معرفی شدهاند.
برای مثال، در یکی از طرحهای اعتباری، سقف ۴۰ میلیون تومان با بازپرداخت چهارماهه گزارش شده است. همچنین در برخی طرحهای خرید اقساطی، امکان استفاده از اعتبار تا ۱۰۰ میلیون تومان و بازپرداخت حداکثر ۱۸ ماه مطرح شده است.
این ارقام سقفهای اعلامشده در طرحهای مشخص هستند و به معنای اختصاص قطعی این مبالغ به تمام متقاضیان نیستند.
شرایط دریافت وام خرید موبایل
شرایط استفاده از اعتبار خرید گوشی با توجه به بانک یا شرکت ارائهدهنده متفاوت است. با این حال، بررسی هویت و وضعیت اعتباری متقاضی از مراحل اصلی دریافت این نوع تسهیلات محسوب میشود.
مهمترین موارد مورد بررسی شامل اطلاعات هویتی، توان بازپرداخت، شرایط قرارداد و مدارک موردنیاز ارائهدهنده اعتبار است.
همچنین در برخی طرحها ممکن است ارائه ضمانت یا مدارک تکمیلی ضروری باشد.
تفاوت وام خرید گوشی با وام نقدی
یکی از نکات مهم درباره تسهیلات خرید موبایل، تفاوت میان اعتبار خرید و وام نقدی است.
در وام نقدی، مبلغ تسهیلات پس از تأیید به حساب متقاضی واریز میشود؛ اما در اعتبار خرید کالا، مبلغ اختصاصیافته معمولاً فقط برای خرید از فروشگاههای مشخص قابل استفاده است.
بنابراین افرادی که قصد استفاده از تسهیلات خرید گوشی را دارند، باید پیش از ثبت درخواست بررسی کنند که اعتبار موردنظر در فروشگاه انتخابی آنها پذیرفته میشود یا خیر.
بازپرداخت و اقساط وام خرید گوشی
مبلغ اقساط به میزان اعتبار، نرخ سود یا کارمزد و مدت بازپرداخت بستگی دارد.
برای نمونه، اعتبار ۴۰ میلیون تومانی با دوره بازپرداخت چهارماهه، اقساط متفاوتی نسبت به اعتبار ۱۰۰ میلیون تومانی با بازپرداخت ۱۸ماهه خواهد داشت.
متقاضیان باید پیش از نهایی کردن قرارداد، مبلغ هر قسط، مجموع بازپرداخت، هزینههای جانبی و شرایط تأخیر در پرداخت را بررسی کنند.
مدارک موردنیاز برای خرید اقساطی گوشی
مدارک موردنیاز با توجه به ارائهدهنده اعتبار متفاوت است؛ اما اطلاعات هویتی و مدارک مربوط به بررسی اعتبار متقاضی از موارد اصلی محسوب میشوند.
همچنین ممکن است اطلاعات حساب بانکی و مدارک تکمیلی مطابق شرایط قرارداد درخواست شود.
جمعبندی
وام خرید گوشی در سال ۱۴۰۵ از طریق طرحهای مختلف اعتبار خرید کالا و فروش اقساطی ارائه میشود. سقف اعتبار در برخی طرحها تا ۴۰ میلیون تومان و در برخی دیگر تا ۱۰۰ میلیون تومان گزارش شده است.
از آنجا که شرایط هر طرح متفاوت است، مبلغ اعتبار، نرخ سود، مدت بازپرداخت و هزینه نهایی باید پیش از هرگونه قرارداد بهطور دقیق مشخص شود. همچنین اعتبار خرید گوشی لزوماً بهصورت وجه نقد به حساب متقاضی واریز نمیشود و ممکن است صرفاً در فروشگاههای طرف قرارداد قابل استفاده باشد.
پایان/*
اندیشه معاصر را در ایتا، روبیکا، پیام رسان بله و تلگرام دنبال کنید.