جدول حقوق اداره کار ۱۴۰۳+ دانلود جدول مالیات حقوق ۱۴۰۳
در این گزارش از اندیشه معاصر به بررسی جدول حقوق اداره کار 1403+ دانلود جدول مالیات حقوق 1403 پرداخته ایم.
در این گزارش از اندیشه معاصر به بررسی جدول حقوق اداره کار 1403+ دانلود جدول مالیات حقوق 1403 پرداخته ایم.
به گزارش پایگاه خبری تحلیلی اندیشه معاصر، در این گزارش از اندیشه معاصر به بررسی جدول حقوق اداره کار ۱۴۰۳+ دانلود جدول مالیات حقوق ۱۴۰۳ پرداخته ایم.
قوق اداره کار ۱۴۰۳؛ در آخرین روزهای اسفند تصویب شد اما تلاش می شود تا زمان واریز اولین حقوق کارگران در سال جدید هیبت رازآلود خود را حفظ کند. حقوق وزارت کار ۱۴۰۳ در قدم نخست براساس پایه حقوق محاسبه و اعلام میشود. حقوق وزارت کار ۱۴۰۳، براساس معیارهایی مثل سابقه کار، تاهل یا تجرد و تعداد فرزندان تعیین میشود. تعداد روزهای فعالیت در ماههای ۳۰ و ۳۱ روزه از دیگر عوامل تاثیرگذار بر میزان دریافتی کارگران است. حقوق ۱۴۰۳ کارگر متاهل و داری یک فرزند، طبق قانون پس از کسر مبلغ حق بیمه برای ماه ۳۰ و ۳۱ روزه بهترتیب حداقل ۱۰ میلیون و ۲۰ هزار و ۱۶۹ تومان و ۱۰ میلیون و ۲۴۲ هزار و ۳۲۱ تومان خواهد بود. این کارگر سابقه کار در کارگاه را ندارد و امسال استخدام شده است.

حقوق اداره کار ۱۴۰۳
حداقل دستمزد کارگران در سیصد و بیست و نهمین نشست شورای عالی کار با افزایش ۳۵.۳ درصدی به میزان ۸ میلیون و ۲۰۸ هزار تومان تعیین شد. بر اساس آخرین اخبار میتوان به موارد زیر درباره حقوق سال ۱۴۰۳ اشاره کرد:
حق اولاد از ۵۳۷ هزار تومان به ۷۱۶,۶۰۰ تومان افزایش یافت.
بن خوار و بار از ۱.۱ میلیون تومان به ۱.۴ میلیون تومان افزایش یافت.
حق مسکن بدون تغییر ۹۰۰ هزار تومان باقی ماند.
حق تأهل ۵۰۰ هزار تومانی برای اولین بار برای کارگر خانم و آقا در نظر گرفته شد.
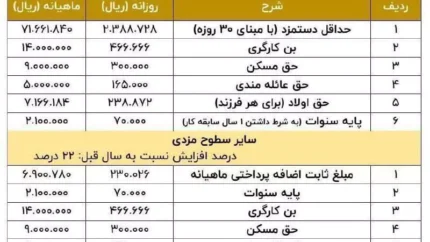
بنابراین حداقل دریافتی یک کارگر با دو فرزند از ۸میلیون و ۵۰۹ هزار تومان امسال به ۱۱ میلیون ۶۰۹ هزار تومان افزایش یافت. دستمزد سایر سطوح کارگری ۲۲ درصد به اضافه ماهانه ۶ میلیون و ۹۰۰ هزار و ۷۸۰ ریال تعیین شد. بر اساس جدول حقوق و دستمزد ۱۴۰۳، حداقل دستمزد روزانه برای کارگران و کارمندان به ۲,۳۸۸,۷۲۸ ریال افزایش خواهد یافت.

همچنین حداقل حقوق ماهانه بدون در نظر گرفتن سایر مزایا ۷۱,۶۶۱,۸۴۰ ریال خواهد بود.
طبق بررسیهای لایحه بودجه سال ۱۴۰۳، افزایش حقوق کارمندان ۳۵.۳ درصد اعلام شده وبنابراین حداقل حقوق اداره کار برای کارمندان ۱۱۱,۰۷۰,000ریال خواهد بود.
جدول حقوق کارگران در سال ۱۴۰۳ + جدول افزایش حقوق کارمندان (مقایسه ۱۴۰۱، ۱۴۰۲ و ۱۴۰۳)
برای اینکه درک بهتری از میزان حقوق سال ۱۴۰۳ به دست آورید، تمامی موارد مرتبط با حقوق سال ۱۴۰۳ را در جدول حداقل حقوق و دستمزد سال ۱۴۰۳ مشخص کردهایم.
| اقلام حقوق | سال ۱۴۰۱ (بر مبنای ریال) | سال ۱۴۰۲ (بر مبنای ریال) | سال ۱۴۰۳ (بر مبنای ریال) |
|---|---|---|---|
| حداقل دستمزد روزانه | 1,393,250 | 1,769,428 | 2,388,728 |
| حداقل دستمزد ماهانه | 41,797,500 | 53,082,840 | 71,661,840 |
| مزد هر ساعت کاری | 190,074 | 241,286 | 325,888 |
| مزد هر ساعت اضافه کاری | 266,103 | 337,800 | 469.607 |
| حق مسکن | 6,500,000 | 9,000,000 | 9,000,000 |
| بن خواربار | 8,500,000 | 11,000,000 | 14,000,000 |
| پایه سنوات( افراد با حداقل ۱ سال سابقه کار) | 2,100,000 | 2,100,000 | 2,100,000 |
| حق اولاد (یک فرزند) | 4,179,750 | 5,308,284 | 7,166,184 |
| حق اولاد (دو فرزند) | 8,359,500 | 10,616,568 | 14,332,368 |
| حق تاهل | – | – | 5,000,000 |
| حداقل حقوق کارگران متاهل بدون فرزند (با حداقل یکسال سابقه کار) | 58,897,500 | 73,082,840 | 99,661,840 |
| حداقل حقوق با یک فرزند | 63,077,250 | 80,491,124 | 108,928,024 |
| حداقل حقوق با دو فرزند | 67,257,000 | 85,799,408 | 116,094,208 |
در این جدول، میزان حقوق و سایر مزایای کارمندان را به شکل روزانه و ماهانه برای شما توضیح دادیم.
| ردیف | شرح | روزانه (ریال) | ماهیانه (ریال) |
|---|---|---|---|
| 1 | حداقل دستمزد با مبنای ۳۰ روز | 2,388,728 | 71,661,840 |
| 2 | کمک هزینه اقلام مصرفی | 466,666 | 14,000,000 |
| 3 | حق مسکن | 300,000 | 9,000,000 |
| 4 | حق اولاد (برای هر فرزند) | 238,872 | 7,166,184 |
| 5 | پایه سنوات (به شرط داشتن یک سال سابقه کار) | 70,000 | 2,100,000 |
| 6 | مجموعه دریافتی افراد مجرد بدون سابقه کار | 2.923.313 | 94,661,840 |
به گزارش اندیشه معاصر، با توجه به اینکه برخی از ماهها ۳۰ روز و برخی دیگر ۳۱ روز دارند، در این قسمت تمامی جزئیات حقوق و دستمزد کارمندان را به تفکیک ۳۰ روز و ۳۱ روز توضیح دادیم. حق تاهل به عنوان حقی که برای اولین بار به کارمندان پرداخت میشود، ۵۰۰ هزارتومان است و به کارمندان زن و مرد متاهل پرداخت میشود.
| عنوان | مبلغ (بر مبنای ریال) ماه ۳۰ روز | مبلغ (بر مبنای ریال) ماه ۳۱ روز |
|---|---|---|
| مزد ۱۴۰۳ قانون کار (روزانه) | 2,388,728 | 2,388,728 |
| حقوق ۱۴۰۳ قانون کار (ماهانه) | 71,661,840 | 74,050,568 |
| بن کارگر ۱۴۰۳ قانون کار | 14,000,000 | 14,000,000 |
| حق مسکن ۱۴۰۳ قانون کار | 9,000,000 | 9,000,000 |
| حق تاهل ۱۴۰۳ | 5,000,000 | 5,000,000 |
| حق اولاد یا عائله مندی برای ۱ فرزند (معادل ۳ روز حداقل مزد ۱۴۰۳) | 7,166,184 | 7,166,184 |
| حق اولاد یا عائله مندی برای ۲ فرزند (معادل ۶ روز حداقل مزد ۱۴۰۳) | 14,332,368 | 14,332,368 |
| مزد هر ساعت کار عادی | 325,888 | 325,888 |
| پایه سنوات ۱۴۰۳ برای هر روز (به شرط داشتن یکسال سابقه کار) | 2,100,000 | 2,170,000 |
| عیدی سال ۱۴۰۳ (حداقل) | 143,323,680 | 143,323,680 |
| فوق العاده هر ساعت اضافه کاری ۱۴۰۳ | 456,237 | 456,237 |
مالیات بر حقوق، ازجمله مهمترین مالیاتهای دریافتی دولت از افراد است که هر ساله و با افزایش میزان دستمزد ماهانه شاغلین، تغییر میکند.
یکی از معیارهای تاثیرگذار بر میزان مالیات بر حقوق سال ۱۴۰۳ را میتوان تصمیمات مالیاتی هر ساله دولت دانست. در اندیشه معاصر، ضمن بررسی کامل این نوع مالیات، همچنین درباره جدول مالیات حقوق ۱۴۰۳، عوامل موثر بر تعیین آن، موارد مشمول معافیت مالیاتی و شیوه محاسبه آن نیز صحبت خواهیم کرد.
بر اساس لایحه بودجه ۱۴۰۳، افرادی که درآمد ماهانه آنها کمتر از ۱۲ میلیون تومان است، از پرداخت مالیات معاف هستند. به این ترتیب افرادی که حداقل دستمزد را دریافت میکنند، مبلغی به عنوان مالیات حقوق پرداخت نخواهند کرد. بنابراین نرخ مالیات بر حقوق ۱۴۰۳ به صورت پلکانی محاسبه و کسر خواهد شد:
| نسبت به مازاد ۱۲۰.۰۰۰.۰۰۰ ریال تا ۱۶۵.۰۰۰.۰۰۰ ریال | %۱۰ |
| نسبت به مازاد ۱۶۵.۰۰۰.۰۰۰ ریال تا ۲۷۰.۰۰۰.۰۰۰ ریال | %۱۵ |
| نسبت به مازاد ۲۷۰.۰۰۰.۰۰۰ ریال تا ۴۰۰.۰۰۰.۰۰۰ ریال | %۲۰ |
| ۴۰۰.۰۰۰.۰۰۰ ریال به بالا | %۳۰ |
| نسبت به مازاد (۱،۴۴۰،۰۰۰،۰۰۰) ریال تا (۱،۹۸۰،۰۰۰،۰۰۰) ریال | 10% |
| نسبت به مازاد (۱،۹۸۰،۰۰۰،۰۰۰) ریال تا (۳،۲۴۰،۰۰۰،۰۰۰) ریال | 15% |
| نسبت به مازاد (۳،۲۴۰،۰۰۰،۰۰۰) ریال تا (۴،۸۰۰،۰۰۰،۰۰۰) ریال | 20% |
| نسبت به (۴،۸۰۰،۰۰۰،۰۰۰) ریال به بالا | 30% |
احتمالا شما نیز با موضوع مالیات آشنا هستید؛ مالیات یکی از روشهای درآمدزایی دولت برای اجرای برنامههای عمومی است که در تمام کشورهای جهان انجام میشود. طی دهههای مختلف، مالیاتهای مختلفی توسط دولتها تعیین شده تا میزان عایدی دریافتشده بیشتر و بیشتر شود.
یکی از مهمترین موارد مالیاتی، مالیات بر حقوق است که در ابتدای مطلب به آن اشاره شد، این مالیات مستقیم یا غیرمستقیم بر درآمد افراد وضع میشود و عوامل مختلفی در تعیین میزان آن نقش دارند. همچنین جدول مالیات حقوق ۱۴۰۳ با جدول مالیاتی سالهای قبل و بعد از خود دارای تفاوتهای زیادی است.
یک مبحث مهم دیگر در مالیاتهای وضعشده بر حقوق و دستمزد افراد، عوامل تاثیرگذار در تعیین میزان آن است. هر کشور متناسب با شرایط و وضعیت خاص خود معیارهای مهمی را در نظر میگیرد. طبق قانون مالیاتی ایران، دو معیار مهم در تعیین مالیات بر حقوق نقش دارد که عبارتاند از:
وضعیت تاهل فرد شاغل
تعداد افراد تحت تکفل
باتوجهبه دو معیار ذکرشده، میتوان گفت که هر فرد شاغل باید میزان و درصد مشخصی از درآمد خود را براساس جدول مالیات حقوق ۱۴۰۳ و تحتعنوان مالیات بر حقوق، به دولت واگذار کند. اصلیترین شیوه برای تعیین میزان آن نیز توجه به این دو معیار ذکرشده است.
معافیت مالیاتی به مواردی اشاره دارد که دولت هیچ مالیات بر حقوق خاصی روی آنها تعیین نکرده و این کار نیز بیشتر جنبه حمایتی دارد. این موارد شامل گزینههای زیر است:
حقوق نیروهای مسلح
سنوات خدمت کارکنان
مزایای غیرنقدی معادل دو دوازدهم معافیت سالانه
پاداش یا عیدیهای آخر سال
هزینههای سفر و هزینههای فوقالعاده ماموریت
هزینههای درمانی (شامل دو هفتم بیمه تامین اجتماعی شاغلین و بیمههای تکمیلی خود فرد یا اعضای خانواده)
دستمزد و حقوق افراد تا سقف ۱۲ میلیون تومان (اگر دستمزد ماهانه فردی کمتر از ۱۲ میلیون تومان باشد، مالیات بر حقوق روی آن اعمال نخواهد شد)
براساس جدول مالیات حقوق ۱۴۰۳، برخی موارد نیز وجود دارند که دولت بر آنها مالیات بر حقوق تعیین کرده است که شامل موارد زیر هستند:
پرداختیهای مستقیم به کارمندان مثل کمکهزینه مسکن و خواربار، بنکارت یا سایر مزایا
دستمزدهای پرداختشده به مدیرعامل یا اعضای هیاتمدیره هر شرکت یا سازمان
دستمزد و حقوق افراد شاغلی که مشمول قانون کار نیستند؛ مثل کارکنان سازمانهای دولتی
تا اینجای مطالب اندیشه معاصر، با موارد مشمول یا معاف از دریافت مالیات بر حقوق آشنا شدیم.
طبق قوانین مالیاتی و براساس جدول مالیات حقوق ۱۴۰۳، دولت شرایط خاص و مشخصی را برای معافیت یا مشمولیت مالیاتی تعیین کرده است. این شرایط به شرح زیر است:

حقوق تا ۱۲ میلیون تومان: کاملا معاف از مالیات
حقوق ۱۲ میلیون تومان تا ۱۶ میلیون و ۵۰۰ هزار تومان: ۱۰ درصد مالیات
حقوق ۱۶ میلیون و ۵۰۰ هزار تومان تا ۲۷ میلیون تومان: ۱۵ درصد مالیات
حقوق ۲۷ میلیون تومان تا ۴۰ میلیون تومان: ۲۰ درصد مالیات
حقوق ۴۰ میلیون به بالا: ۳۰ درصد مالیات
همانطور که احتمالا میدانید، اصلیترین معیار و مشخصه در تعیین میزان مالیات بر حقوق، میزان حقوق و درآمد شخص است. این درآمد شامل تمامی دریافتیهای شخص براساس جدول مالیات حقوق ۱۴۰۳ خواهد بود که از طرف کارفرما به وی تعلق میگیرد. میزان محاسبه درصد بین میزان حقوقهای مختلف نیز به این شکل است که تا ۱۲ میلیون تومان، فرد معاف از مالیات خواهد بود و مازاد بر این مقدار نیز براساس الگوی ذکرشده کسر میشود؛ یعنی فردی که ۱۵ میلیون حقوق بگیرد، تا ۱۲ میلیون از پرداخت مالیات معاف است و روی ۳ میلیون باقیمانده، مالیات وضع میشود./ اندیشه معاصر

مالیات حقوق و دستمزد1403
دولت برای اخذ مالیات روشهای مختلفی در پیش میگیرد؛ این روشها را میتوان بهصورت کلی در دو دستهبندی مشخص تعریف کرد که شامل موارد زیر هستند.
طبق تعریف جدول مالیات حقوق ۱۴۰۳، کسر مستقیم مالیات، یعنی دولت در پرداخت حقوق ابتدا مالیات را محاسبه و کسر میکند. این روش مشابه سایر کشورهای جهان، از طریق فرمهای مخصوص مالیاتی انجام میشود.
تعدیل مالیات به روشی در دریافت مالیات گفته میشود که در آن دولت به تنظیم یا تعدیل میزان درآمد مشمول مالیات افراد و شرکتها میپردازد تا رویه و فرآیند کاهش یا افزایش مبلغ مالیات پرداختی را مشخص کند.
موسسه تدبیر را میتوان یکی از بهترین و تخصصیترین آموزشگاههای حسابداری در ایران دانست که با اتکا به روشهای نوین آموزشی، بهرهمندی از اساتید نخبه و باتجربه، استفاده از ابزار و امکانات مدرن توانسته است نام خود را بهعنوان یکی از شاخصترین آموزشگاههای کل کشور ثبت کند.
یکی از آموزشهای مالیاتی مهم این موسسه، مربوط به جدول مالیات حقوق ۱۴۰۳ و موارد مرتبط با آن است.
همچنین این مجموعه تحتنظر سازمان فنی و حرفهای کشور فعالیت دارد و با تاکید بر بازدهی بالا و برگزاری آموزشهایی با سطح علمی و فنی پیشرفته، میتواند مهمترین مرحله در فراگیری تخصص حسابداری و ورود به بازار کار برای شما باشد.
نرخ مالیات بر درآمد حقوق کارگران و کارمندان همه ساله در قانون بودجه مربوط به آن سال تعیین و تصویب میشود. نرخ مالیات حقوق در نهایت به صورت جدول مالیات حقوق ۱۴۰۳ تهیه و برای استفاده کارفرمایان و کارگران و کارمندان ارائه میشود. در ادامه جدول معاف از مالیات حقوق سال ۱۴۰۳ و نیز نرخ مالیات بر درآمد مازاد بر سقف معافیت مالیات بر اساس قانون بودجه سال ۱۴۰۳ ارائه شده است.
بر اساس قانون بودجه، سقف معافیت مالیات حقوق سال ۱۴۰۳ سالیانه ۱، ۴۴۰ میلیون ریال (ماهیانه معادل ۱۲۰ میلیون ریال) تعیین شده و درآمد مشمول مالیات ماهانه تا رقم ۱۲ میلیون تومان طبق جدول معاف از مالیات حقوق سال ۱۴۰۳ خواهد بود و درآمد مازاد بر آن به صورت پلکانی و به نسبت درآمد مشمول مالیات میشود.
موارد معاف از مالیات حقوق و موارد مشمول مالیات حقوق در قانون مالیاتهای مستقیم تعیین شدهاند.
| پله | درآمد مشمول ماهانه (میلیون ریال) | درآمد مشمول سالانه (میلیون ریال) | نرخ مالیات |
|---|---|---|---|
| ۱ (معاف) | ۰ تا ۱۲۰ | ۰ تا ۱.۴۴۰ | ۰ |
| ۲ | نسبت به مازاد ۱۲۰ تا ۱۶۵ | نسبت به مازاد ۱.۴۴۰ تا ۱.۹۸۰ | ۱۰ |
| ۳ | نسبت به مازاد ۱۶۵ تا ۲۷۰ | نسبت به مازاد ۱.۹۸۰ تا ۳.۲۴۰ | ۱۵ |
| ۴ | نسبت به مازاد ۲۷۰ تا ۴۰۰ | نسبت به مازاد ۳.۲۴۰ تا ۴.۸۰۰ | ۲۰ |
| ۵ | نسبت به مازاد بر ۴۰۰ | نسبت به مازاد مازاد بر ۴.۸۰۰ | ۳۰ |
پایان/*
اندیشه معاصر را در ایتا، روبیکا، پیام رسان بله و تلگرام دنبال کنید.