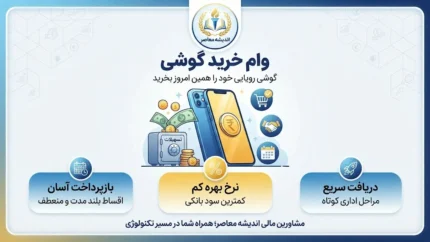
به گزارش پایگاه خبری تحلیلی اندیشه معاصر؛ تلفن همراه به یکی از کالاهای ضروری برای ارتباطات، آموزش و انجام امور روزمره تبدیل شده است؛ اما افزایش قیمت گوشیهای هوشمند باعث شده خرید نقدی برای بسیاری از خانوارها دشوارتر شود. در چنین شرایطی، خرید اقساطی یا استفاده از اعتبار خرید کالا میتواند راهی برای تقسیم هزینه خرید در چند ماه باشد.
در بازار ایران، عنوان «وام خرید گوشی» برای چند نوع خدمت متفاوت استفاده میشود. بعضی طرحها اعتبار خرید کالا ارائه میکنند، برخی به خرید اقساطی از فروشگاههای مشخص اختصاص دارند و برخی دیگر در قالب تسهیلات عمومی خرید کالا فعالیت میکنند. بنابراین، پیش از انتخاب طرح باید مشخص شود که اعتبار موردنظر برای خرید گوشی قابل استفاده است یا خیر و چه هزینهای در طول دوره بازپرداخت به خریدار تحمیل میشود.
وام خرید گوشی چیست و چگونه کار میکند؟
وام خرید گوشی معمولاً به دو شکل اصلی ارائه میشود. در روش نخست، متقاضی پس از احراز هویت و اعتبارسنجی، اعتباری برای خرید کالا دریافت میکند. این اعتبار ممکن است فقط در فروشگاههای طرف قرارداد قابل استفاده باشد و امکان برداشت نقدی از آن وجود نداشته باشد.
در روش دوم، فروشگاه یا پلتفرم اعتباری امکان خرید اقساطی را فراهم میکند. در این حالت، مشتری گوشی موردنظر را انتخاب میکند و هزینه آن را طبق قرارداد در چند قسط میپردازد.
تفاوت مهم این روشها در نحوه استفاده از اعتبار، مبلغ پیشپرداخت، تعداد اقساط و نوع ضمانت است. ازاینرو، پیش از ثبت درخواست باید شرایط دقیق همان طرح را مطالعه کرد.
سقف وام خرید گوشی در سال ۱۴۰۵ چقدر است؟
سقف اعتبار خرید گوشی در تمام طرحها یکسان نیست. بر اساس اطلاعات منتشرشده درباره برخی طرحهای خرید اقساطی در سال ۱۴۰۵، نمونههایی با سقفهای متفاوت وجود دارد؛ از جمله طرحهایی با اعتبار حدود ۴۰ میلیون تومان و برخی خدمات خرید اقساطی با سقف اعلامشده تا ۱۰۰ میلیون تومان.
این ارقام مربوط به نمونههای مشخص از طرحهای اعتباری هستند و به معنای آن نیستند که تمام متقاضیان میتوانند همان مبلغ را دریافت کنند. سقف نهایی ممکن است به اعتبارسنجی، شرایط طرح، فروشگاه انتخابی و مدارک متقاضی بستگی داشته باشد.
| ویژگی |
توضیحات |
| مبلغ اعتبار |
وابسته به طرح و نتیجه اعتبارسنجی |
| مدت بازپرداخت |
بر اساس قرارداد ارائهدهنده |
| نرخ سود یا کارمزد |
متفاوت در طرحهای مختلف |
| ضمانت |
ممکن است شامل چک، سفته یا روشهای دیگر باشد |
| نحوه استفاده |
نقدی یا اعتبار خرید محدود به فروشگاههای طرف قرارداد، بسته به طرح |
| پیشپرداخت |
باید در شرایط هر طرح بررسی شود |
پیش از تصمیمگیری، مبلغ نهایی قابل استفاده را در سامانه ارائهدهنده بررسی کنید؛ زیرا سقف تبلیغشده الزاماً مبلغ تأییدشده برای هر متقاضی نیست.
خرید اقساطی گوشی از دیجیپی
یکی از مسیرهای مطرح برای خرید اقساطی موبایل، استفاده از خدمات اعتباری دیجیپی است. در اطلاعات منتشرشده درباره یکی از طرحهای خرید اقساطی موبایل در سال ۱۴۰۵، سقف اعتبار ۴۰ میلیون تومان و بازپرداخت چهارماهه ذکر شده است.
این شرایط مربوط به همان طرح معرفیشده است و نباید آن را به تمام خدمات دیجیپی تعمیم داد. مبلغ اعتبار، تعداد اقساط، فروشگاههای قابل استفاده و هزینه نهایی را باید در زمان درخواست از طریق درگاه رسمی ارائهدهنده بررسی کرد.
همچنین اعتبار خرید کالا با وام نقدی تفاوت دارد؛ در برخی طرحها مبلغ مستقیماً بهعنوان اعتبار خرید در اختیار مشتری قرار میگیرد و قابل برداشت نقدی نیست.
خرید اقساطی گوشی از ازکیوام
ازکیوام نیز در برخی گزارشها بهعنوان یکی از مسیرهای خرید اقساطی کالا و موبایل معرفی شده است. در اطلاعات منتشرشده درباره یکی از طرحهای سال ۱۴۰۵، سقف اعتبار تا ۱۰۰ میلیون تومان و امکان بازپرداخت تا ۱۸ ماه ذکر شده است.
با این حال، مبلغ ۱۰۰ میلیون تومان سقف اعلامشده برای طرح مورد اشاره است و دریافت آن برای همه متقاضیان تضمین نمیشود. شرایط اعتبارسنجی، نوع ضمانت، نرخ سود و فروشگاههای طرف قرارداد باید پیش از ثبت درخواست بررسی شوند.
برای ارزیابی این گزینه، فقط به عبارت «بدون ضامن» یا سقف تبلیغشده توجه نکنید. لازم است مشخص شود که آیا چک، سفته، پیشپرداخت یا مدارک تکمیلی مطالبه میشود و مجموع بازپرداخت چقدر خواهد بود.
خرید اقساطی گوشی از تکنولایف
برخی طرحهای خرید اقساطی موبایل از طریق فروشگاهها یا پلتفرمهای همکار ارائه میشوند. در گزارشهای مربوط به سال ۱۴۰۵، برای یکی از طرحهای خرید اقساطی تکنولایف سقف اعتبار تا ۱۰۰ میلیون تومان و دوره بازپرداخت تا ۱۸ ماه ذکر شده است.
این شرایط ممکن است با توجه به روش تأمین اعتبار، فروشگاه، اعتبارسنجی و قرارداد تغییر کند. پیش از خرید باید بررسی کنید که گوشی انتخابی مشمول طرح باشد و مبلغ اقساط و هزینه نهایی در صفحه پرداخت یا قرارداد بهروشنی درج شده باشد.
آیا وام خرید گوشی بدون ضامن وجود دارد؟
برخی ارائهدهندگان، طرحهای خود را با عنوان خرید اقساطی بدون ضامن معرفی میکنند. با این حال، «بدون ضامن» الزاماً به معنی دریافت اعتبار بدون هیچ مدرک یا تضمینی نیست.
در بعضی طرحها ممکن است اعتبارسنجی آنلاین، چک صیادی، سفته یا مدارک درآمدی درخواست شود. همچنین ممکن است سقف اعتبار بر اساس وضعیت مالی و سابقه اعتباری متقاضی تعیین شود.
به همین دلیل، قبل از ثبت درخواست باید مشخص کنید که طرح موردنظر دقیقاً چه نوع ضمانتی میخواهد و در صورت تأیید اعتبار، چه تعهداتی برای بازپرداخت ایجاد میشود.
شرایط عمومی دریافت اعتبار خرید گوشی چیست؟
شرایط دریافت به ارائهدهنده بستگی دارد، اما در بسیاری از طرحهای اعتباری، موارد زیر بررسی میشوند:
- احراز هویت و ثبت اطلاعات صحیح
- داشتن شماره تلفن همراه معتبر
- بررسی وضعیت اعتباری متقاضی
- ارائه اطلاعات بانکی موردنیاز
- ارائه مدارک تکمیلی در صورت درخواست
- پذیرش قرارداد و برنامه بازپرداخت
- ارائه ضمانت، در صورت الزام طرح
داشتن حساب بانکی یا ثبت درخواست بهتنهایی به معنای تأیید اعتبار نیست. نتیجه نهایی پس از بررسی شرایط متقاضی و ضوابط همان ارائهدهنده مشخص میشود.
مدارک موردنیاز برای وام خرید گوشی
فهرست مدارک در همه طرحها یکسان نیست؛ اما ممکن است برخی از موارد زیر درخواست شود:
| مدرک یا اطلاعات |
کاربرد |
| کارت ملی و اطلاعات هویتی |
احراز هویت |
| شماره تلفن همراه |
ورود و دریافت کد تأیید |
| اطلاعات حساب بانکی |
تکمیل فرایند اعتباری |
| اطلاعات شغلی یا درآمدی |
در طرحهایی که بررسی درآمد دارند |
| چک یا سفته |
در صورت الزام به ضمانت |
| احراز هویت آنلاین |
در برخی خدمات غیرحضوری |
مدارک قطعی را باید از وبسایت یا اپلیکیشن رسمی ارائهدهنده دریافت کرد. هیچگاه رمز حساب بانکی یا کد یکبارمصرف ورود را در اختیار افراد ناشناس قرار ندهید.
سود و اقساط وام خرید گوشی چقدر است؟
نرخ سود، کارمزد و مبلغ اقساط به نوع طرح، مبلغ اعتبار و مدت بازپرداخت بستگی دارد. به همین دلیل، اعلام یک نرخ ثابت برای تمام وامهای خرید گوشی دقیق نیست.
برای مقایسه طرحها، این موارد را بررسی کنید:
- مبلغ اعتبار تأییدشده
- مبلغ پیشپرداخت
- نرخ سود یا کارمزد
- تعداد و مبلغ اقساط
- مجموع مبلغ بازپرداخت
- هزینههای احتمالی تشکیل پرونده یا خدمات
- شرایط دیرکرد و تسویه زودتر از موعد
برای نمونه، اگر دو طرح مبلغ اعتبار یکسانی داشته باشند اما یکی هزینه جانبی بیشتر یا دوره بازپرداخت طولانیتری داشته باشد، هزینه نهایی خرید ممکن است متفاوت شود. بنابراین، مقایسه باید بر اساس مجموع پرداختی انجام شود، نه فقط مبلغ قسط ماهانه.
آیا اعتبار خرید گوشی بهصورت نقدی پرداخت میشود؟
خیر، همه طرحها پرداخت نقدی ندارند. در بسیاری از خدمات خرید اعتباری، مبلغ تأییدشده فقط برای خرید از فروشگاههای طرف قرارداد قابل استفاده است.
در این حالت، اعتبار به معنای پول نقد قابل برداشت نیست و مشتری باید کالای موردنظر را از مسیرهای مجاز خریداری کند. اگر به پول نقد نیاز دارید، پیش از ثبت درخواست، ماهیت تسهیلات را بررسی کنید تا آن را با وام نقدی اشتباه نگیرید.
چگونه بهترین طرح خرید اقساطی گوشی را انتخاب کنیم؟
برای انتخاب طرح مناسب، ابتدا بودجه و مبلغ موردنیاز خود را مشخص کنید. سپس شرایط چند ارائهدهنده را از نظر مبلغ اعتبار، مدت بازپرداخت، ضمانت و هزینه نهایی مقایسه کنید.
اگر نمیخواهید ضامن معرفی کنید، شرایط واقعی طرحهای بدون ضامن را بخوانید و بررسی کنید که آیا چک یا سفته لازم است یا خیر. اگر گوشی موردنظر شما از یک فروشگاه خاص خریداری میشود، اطمینان حاصل کنید که آن فروشگاه در شبکه پذیرندگان طرح قرار دارد.
در نهایت، مبلغ اقساط را با توان پرداخت ماهانه خود مقایسه کنید. انتخاب اعتباری که بازپرداخت آن با درآمد شما تناسب ندارد، میتواند باعث فشار مالی در ماههای بعد شود.
هشدار درباره تبلیغات وام فوری گوشی
در فضای مجازی ممکن است تبلیغاتی با عنوان «وام فوری گوشی بدون هیچ مدرکی» یا «تضمین دریافت اعتبار» دیده شود. این عبارتها بهتنهایی اعتبار یا قانونی بودن ارائهدهنده را ثابت نمیکنند.
برای کاهش ریسک، درخواست را فقط از طریق وبسایت یا اپلیکیشن رسمی ارائهدهنده انجام دهید. پیش از امضای قرارداد، مبلغ نهایی، نرخ سود، تعهدات ضمانتی و شرایط بازپرداخت را بخوانید. از پرداخت وجه به حساب اشخاص ناشناس برای تضمین وام یا ارائه اطلاعات محرمانه بانکی خودداری کنید.
جمعبندی
وام خرید گوشی در سال ۱۴۰۵ به شکلهای مختلفی از جمله اعتبار خرید کالا و خرید اقساطی موبایل ارائه میشود. در برخی طرحهای معرفیشده، سقف اعتبار حدود ۴۰ میلیون تومان و در برخی دیگر تا ۱۰۰ میلیون تومان اعلام شده است؛ اما مبلغ نهایی، نرخ سود، مدت بازپرداخت و ضمانت به شرایط هر طرح بستگی دارد.
برای انتخاب مناسب، شرایط ارائهدهنده را در مسیر رسمی بررسی کنید، مجموع بازپرداخت را محاسبه کنید و پیش از ثبت درخواست مطمئن شوید که اعتبار در فروشگاه موردنظر شما قابل استفاده است. همچنین به یاد داشته باشید که ثبت درخواست به معنای تأیید قطعی وام نیست.
سوالات متداول
۱. لینک ثبتنام وام خرید گوشی ۱۴۰۵ چیست؟
وام خرید گوشی سامانه واحدی ندارد. درخواست باید از طریق پلتفرم اعتباری، بانک یا فروشگاه ارائهدهنده همان طرح انجام شود.
۲. سقف وام خرید گوشی چقدر است؟
در برخی طرحهای معرفیشده برای سال ۱۴۰۵، سقفهایی حدود ۴۰ تا ۱۰۰ میلیون تومان گزارش شده است. مبلغ نهایی به شرایط طرح و اعتبارسنجی بستگی دارد.
۳. آیا خرید گوشی قسطی بدون ضامن امکانپذیر است؟
برخی طرحها با عنوان بدون ضامن ارائه میشوند، اما ممکن است همچنان به اعتبارسنجی، چک، سفته یا مدارک دیگر نیاز داشته باشند.
۴. آیا وام خرید گوشی به حساب بانکی واریز میشود؟
نه لزوماً. بسیاری از طرحها اعتبار خرید کالا ارائه میکنند که فقط در فروشگاههای طرف قرارداد قابل استفاده است.
۵. آیا میتوان با وام خرید گوشی، هر مدل موبایلی خرید؟
این موضوع به فروشگاههای طرف قرارداد، موجودی کالا و ضوابط طرح بستگی دارد. پیش از درخواست، امکان خرید مدل موردنظر را بررسی کنید.
۶. برای دریافت اعتبار خرید گوشی چه مدارکی لازم است؟
مدارک هویتی، شماره همراه و اطلاعات بانکی از موارد رایج هستند. ممکن است مدارک درآمدی، چک یا سفته نیز درخواست شود.
۷. چگونه مبلغ اقساط را محاسبه کنیم؟
مبلغ قسط و مجموع بازپرداخت را از قرارداد یا صفحه رسمی طرح بررسی کنید. نرخ سود، کارمزد و هزینههای جانبی باید در محاسبه لحاظ شوند.
۸. آیا همه متقاضیان سقف اعلامشده را دریافت میکنند؟
خیر. سقف تبلیغشده حداکثر مبلغ طرح است و اعتبار نهایی ممکن است بر اساس نتیجه اعتبارسنجی و شرایط متقاضی کمتر باشد.
۹. پیش از ثبت درخواست چه نکاتی را بررسی کنیم؟
مبلغ اعتبار، فروشگاههای قابل استفاده، سود و کارمزد، تعداد اقساط، ضمانت و مجموع بازپرداخت را بررسی کنید.
۱۰. از کجا بفهمیم طرح وام خرید گوشی معتبر است؟
از مسیر رسمی ارائهدهنده اقدام کنید، شرایط و قرارداد را بخوانید و از پرداخت وجه یا ارائه اطلاعات بانکی به واسطههای ناشناس خودداری کنید.
پایان/*
اندیشه معاصر را در ایتا، روبیکا، پیام رسان بله و تلگرام دنبال کنید.