به گزارش پایگاه خبری تحلیلی اندیشه معاصر؛ افزایش قیمت کالاهای مصرفی، لوازم خانگی و تجهیزات مورد نیاز زندگی باعث شده است بسیاری از خانوارها برای خرید محصولات ضروری به دنبال استفاده از تسهیلات بانکی و طرحهای خرید اقساطی باشند. در چنین شرایطی، وام خرید کالا به یکی از روشهای تأمین مالی خانوارها تبدیل شده است؛ روشی که به متقاضیان اجازه میدهد بدون پرداخت کامل هزینه کالا در زمان خرید، مبلغ مورد نیاز را در قالب اقساط ماهانه تسویه کنند.
در سال ۱۴۰۵ چندین طرح اعتباری و تسهیلاتی برای خرید کالا معرفی شده است. برخی از این طرحها به شکل کارت اعتباری و برخی دیگر در قالب تسهیلات ویژه خرید جهیزیه و لوازم خانگی ایرانی ارائه میشوند. تفاوت مهم این طرحها در مبلغ اعتبار، میزان کارمزد یا سود، شرایط اعتبارسنجی، نوع ضمانت و فروشگاههای مجاز برای خرید است.
نکته مهم برای متقاضیان این است که وام خرید کالا یک تسهیلات یکسان و سراسری با شرایط ثابت نیست. بنابراین پیش از ثبت درخواست باید مشخص شود کدام بانک یا طرح با شرایط متقاضی تناسب دارد و آیا امکان استفاده از اعتبار برای خرید کالای مورد نظر وجود دارد یا خیر.
وام خرید کالا ۱۴۰۵ چقدر است؟
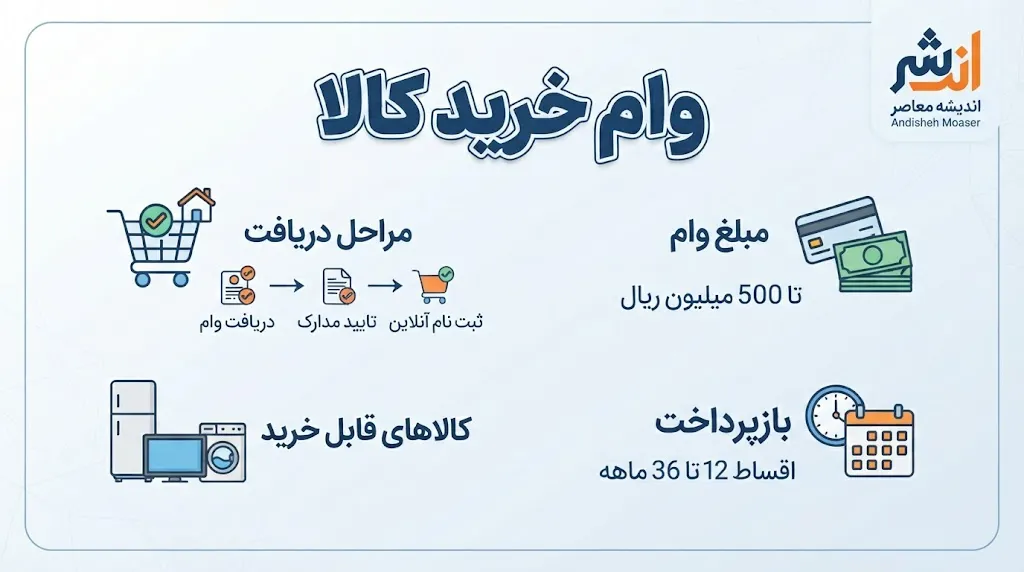
مبلغ تسهیلات خرید کالا در سال ۱۴۰۵ به نوع طرح و بانک ارائهدهنده بستگی دارد. در برخی طرحهای بانکی، سقف اعتبار خرید کالا به ۲۰۰ میلیون تومان میرسد و در بعضی دیگر از طرحهای کارت رفاهی، مبالغ بالاتری نیز اعلام شده است.
برای نمونه، بانک ملی ایران در قالب طرح کالاپی امکان دریافت اعتبار خرید کالا تا سقف ۲۰۰ میلیون تومان را فراهم کرده است. همچنین درباره کارت رفاهی بانک رفاه و برخی طرحهای اعتباری دیگر، سقفهای بالاتری گزارش شده است.
با این حال، سقف اعلامشده به معنای پرداخت قطعی این مبلغ به تمام متقاضیان نیست. میزان اعتبار نهایی بر اساس ضوابط بانک، رتبه اعتباری، مدارک و شرایط ضمانت تعیین میشود.
شرایط دریافت وام خرید کالا از بانک ملی
یکی از طرحهای شناختهشده خرید اقساطی کالا در سال ۱۴۰۵، کارت اعتباری کالاپی بانک ملی ایران است. این طرح با هدف تسهیل خرید کالا و خدمات طراحی شده و متقاضیان واجد شرایط میتوانند درخواست خود را به شکل غیرحضوری پیگیری کنند.
بر اساس اطلاعات منتشرشده از سوی بانک ملی، سقف اعتبار کالاپی ۲۰۰ میلیون تومان است و امکان بازپرداخت در دورههای ۱۲، ۱۸ و ۲۴ ماهه وجود دارد.
از جمله ویژگیهای اعلامشده این طرح میتوان به موارد زیر اشاره کرد.
- سقف اعتبار تا ۲۰۰ میلیون تومان
- بازپرداخت ۱۲، ۱۸ و ۲۴ ماهه
- ثبت درخواست غیرحضوری
- عدم نیاز به ایجاد میانگین حساب یا سپردهگذاری اولیه
- استفاده از چک دیجیتال بهعنوان ضمانت
- امکان خرید از فروشگاههای طرف قرارداد
متقاضیان برای پیگیری این طرح میتوانند از اپلیکیشن و سامانه بام بانک ملی استفاده کنند. البته صدور کارت و تخصیص اعتبار منوط به بررسی شرایط و تأیید درخواست از سوی بانک خواهد بود.
وام خرید کالا بانک رفاه در سال ۱۴۰۵
بانک رفاه کارگران نیز از جمله بانکهایی است که طرحهای اعتباری خرید کالا را ارائه میکند. کارت رفاهی و خدمات اعتباری این بانک از جمله گزینههایی هستند که برای خرید اقساطی کالا مورد توجه متقاضیان قرار گرفتهاند.
در برخی گزارشهای منتشرشده، سقف کارت رفاهی بانک رفاه تا ۵۰۰ میلیون تومان اعلام شده است. همچنین برای طرح رفاهپی نیز اعتبار خرید تا سقف ۲۰۰ میلیون تومان گزارش شده است.
شرایط استفاده از این خدمات به نوع طرح، اعتبارسنجی مشتری و ضوابط اجرایی بانک بستگی دارد. در برخی موارد خرید صرفاً از فروشگاههای طرف قرارداد امکانپذیر است و متقاضی نمیتواند اعتبار اختصاصیافته را بهعنوان وجه نقد دریافت کند.
تسهیلات خرید کالا بانک تجارت
بانک تجارت نیز با ارائه طرحهای اعتباری از جمله کالانو در حوزه خرید اقساطی کالا فعالیت دارد. این طرح با هدف فراهم کردن امکان خرید کالا از پذیرندگان طرف قرارداد و پرداخت هزینه در قالب اقساط طراحی شده است.
میزان اعتبار قابل دریافت در این طرح به شرایط متقاضی، نوع قرارداد و ضوابط بانک بستگی دارد. همچنین شرایط ضمانت و تعداد اقساط باید هنگام ثبت درخواست از بانک یا پذیرنده مربوطه استعلام شود.
متقاضیان باید توجه داشته باشند که سقفهای اعلامشده در گزارشهای مختلف ممکن است مربوط به طرحهای متفاوت یا شرایط خاص مشتریان باشد و نباید آنها را بهعنوان مبلغ قطعی و تضمینشده در نظر گرفت.
وام قرضالحسنه خرید جهیزیه و کالای ایرانی
یکی دیگر از موضوعات مهم در حوزه تسهیلات خرید کالا در سال ۱۴۰۵، اختصاص منابع برای تأمین جهیزیه کالای ایرانی و لوازم خانگی است.
بر اساس اطلاعات منتشرشده در اردیبهشت ۱۴۰۵، بانک مرکزی سهمیه ۵ هزار میلیارد تومانی تسهیلات قرضالحسنه را برای تأمین جهیزیه کالای ایرانی و لوازم خانگی به بانکهای ملت، تجارت و رفاه کارگران ابلاغ کرده است.
این اعتبار با هدف حمایت از زوجهای واجد شرایط و افزایش امکان خرید محصولات ایرانی در نظر گرفته شده است. با این حال، مبلغ ۵ هزار میلیارد تومان مربوط به مجموع منابع اختصاصیافته به طرح است و نباید آن را مبلغ وام قابل دریافت توسط هر فرد تلقی کرد.
مبلغ تسهیلات فردی، شرایط مشمولان، مدارک مورد نیاز و نحوه معرفی متقاضیان باید بر اساس دستورالعمل اجرایی و اطلاعیه بانکهای عامل مشخص شود.
مدارک لازم برای دریافت وام خرید کالا
مدارک مورد نیاز برای دریافت تسهیلات خرید کالا در بانکهای مختلف یکسان نیست، اما معمولاً متقاضیان باید اطلاعات هویتی و مالی خود را برای بررسی درخواست ارائه کنند.
از جمله مدارکی که ممکن است در فرآیند تشکیل پرونده درخواست شود میتوان به موارد زیر اشاره کرد.
- مدارک شناسایی معتبر
- اطلاعات حساب بانکی
- مدارک مربوط به شغل و درآمد در صورت درخواست بانک
- مدارک مربوط به ضمانت یا چک دیجیتال
- اطلاعات مربوط به رتبه اعتباری
- مدارک تکمیلی مورد درخواست بانک عامل
در طرحهای غیرحضوری ممکن است بخش زیادی از اطلاعات از طریق سامانه بانکی دریافت شود و نیازی به مراجعه اولیه به شعبه نباشد.
آیا وام خرید کالا بدون ضامن پرداخت میشود؟
یکی از پرسشهای متداول متقاضیان این است که آیا امکان دریافت وام خرید کالا بدون ضامن وجود دارد یا خیر.
پاسخ این سؤال به نوع تسهیلات و سیاست اعتباری بانک بستگی دارد. برخی طرحها از روشهایی مانند چک دیجیتال، اعتبارسنجی و ضمانتهای جایگزین استفاده میکنند و الزاماً به ضامن کارمند رسمی نیاز ندارند.
برای مثال، در معرفی طرح کالاپی بانک ملی بر استفاده از چک دیجیتال و حذف الزام میانگین حساب تأکید شده است. با این حال، حذف ضامن سنتی به معنای حذف تمام شرایط ضمانت نیست و بانک همچنان میتواند بر اساس ضوابط خود مدارک یا تضمینهای دیگری درخواست کند.
نحوه ثبتنام وام خرید کالا ۱۴۰۵
ثبت درخواست وام خرید کالا به بانک و طرح انتخابی بستگی دارد و سامانه واحدی برای تمام تسهیلات خرید کالا وجود ندارد.
در طرح کالاپی بانک ملی، متقاضیان میتوانند از طریق اپلیکیشن بام و بخش درخواست تسهیلات، گزینه مربوط به کالاپی را انتخاب و مراحل اعلامشده را دنبال کنند.
برای طرحهای بانک رفاه و بانک تجارت نیز باید از مسیرهای رسمی اعلامشده توسط همان بانک اقدام شود. در تسهیلات ویژه جهیزیه کالای ایرانی نیز متقاضیان باید ابتدا شرایط مشمولان و شیوه معرفی به بانکهای عامل را بررسی کنند.
پس از ثبت درخواست، اطلاعات متقاضی از نظر اعتبارسنجی و شرایط ضمانت بررسی میشود و در صورت تأیید، مراحل تشکیل پرونده و تخصیص اعتبار انجام خواهد شد.
وام خرید کالا بهصورت نقدی پرداخت میشود یا اعتبار خرید؟
یکی از تفاوتهای مهم تسهیلات خرید کالا با وامهای نقدی، شیوه استفاده از منابع است. در بسیاری از طرحهای اعتباری، مبلغ تسهیلات مستقیماً به شکل پول نقد در اختیار مشتری قرار نمیگیرد، بلکه اعتبار مشخصی برای خرید از فروشگاههای طرف قرارداد اختصاص داده میشود.
به همین دلیل، متقاضیان باید پیش از ثبتنام درباره فروشگاههای پذیرنده، گروه کالاهای قابل خرید و محدودیتهای استفاده از اعتبار اطلاعات کافی کسب کنند.
اگر هدف متقاضی خرید لوازم خانگی، تجهیزات ضروری یا جهیزیه باشد، بررسی فهرست فروشگاههای طرف قرارداد اهمیت زیادی دارد؛ زیرا ممکن است همه محصولات و فروشندگان امکان پذیرش اعتبار بانکی را نداشته باشند.
نکات مهم پیش از دریافت وام خرید کالا
متقاضیان پیش از انتخاب هر یک از طرحهای خرید کالا باید جزئیات قرارداد را بهدقت بررسی کنند. نرخ سود یا کارمزد، تعداد اقساط، مبلغ هر قسط، هزینههای جانبی و شرایط ضمانت از جمله مواردی هستند که میتوانند بر هزینه نهایی تسهیلات تأثیر بگذارند.
همچنین نباید صرفاً بر اساس تبلیغات مربوط به وامهای چند صد میلیون تومانی تصمیمگیری کرد. سقف اعتبار اعلامشده در یک طرح لزوماً به معنای امکان دریافت همان مبلغ برای همه افراد نیست و ممکن است بانک بر اساس رتبه اعتباری و توان بازپرداخت، اعتبار کمتری اختصاص دهد.
در نهایت، وام خرید کالا در سال ۱۴۰۵ از طریق چند طرح بانکی و اعتباری قابل پیگیری است و متقاضیان باید متناسب با شرایط خود، بانک ارائهدهنده و نوع تسهیلات را انتخاب کنند. با توجه به تفاوت مقررات بانکها، آخرین شرایط ثبتنام و مبلغ قابل دریافت باید از مجاری رسمی بانک عامل استعلام شود.
پایان/*
اندیشه معاصر را در ایتا، روبیکا، پیام رسان بله و تلگرام دنبال کنید.