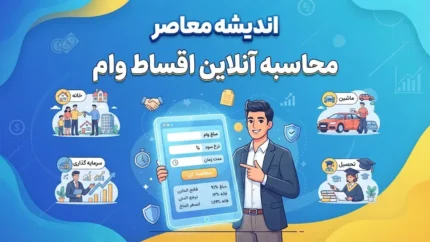
به گزارش پایگاه خبری تحلیلی اندیشه معاصر؛ دریافت وام بانکی برای بسیاری از افراد راهکاری جهت تأمین هزینههای ضروری، خرید کالا، تهیه مسکن و مدیریت مخارج زندگی محسوب میشود. با این حال، تنها اطلاع از مبلغ تسهیلات برای تصمیمگیری کافی نیست و متقاضی باید پیش از دریافت وام، میزان اقساط و هزینه نهایی بازپرداخت را نیز بررسی کند.
یکی از مشکلات متقاضیان تسهیلات، ناآگاهی از تفاوت مبلغ اسمی وام با مجموع مبلغی است که در پایان دوره بازپرداخت به بانک پرداخت میشود. نرخ سود، تعداد اقساط، نوع تسهیلات و هزینههای جانبی از جمله عواملی هستند که بر مبلغ نهایی تأثیر میگذارند.
به همین دلیل استفاده از ابزارهای محاسبه اقساط وام اهمیت زیادی دارد. این ابزارها به کاربران کمک میکنند پیش از ثبت درخواست تسهیلات، تصویر دقیقتری از تعهدات مالی خود داشته باشند و متناسب با توان بازپرداخت، مدت مناسبی برای اقساط انتخاب کنند.
سامانه محاسبه اقساط وام چیست؟

ماشینحساب اقساط وام یک ابزار اینترنتی است که با دریافت اطلاعات اصلی تسهیلات، مبلغ تقریبی قسط ماهانه و مجموع سود پرداختی را محاسبه میکند.
برای استفاده از این ابزار معمولاً سه اطلاعات اصلی موردنیاز است. نخست مبلغ وام، دوم نرخ سود سالانه و سوم تعداد ماههای بازپرداخت.
پس از وارد کردن این اطلاعات، ماشینحساب میتواند مبلغ هر قسط، مجموع بازپرداخت و میزان سود تسهیلات را نمایش دهد. برخی ابزارهای پیشرفتهتر نیز جدول تفکیکی اقساط را ارائه میکنند تا مشخص شود در هر ماه چه میزان از پرداخت بابت اصل وام و چه میزان بابت سود است.
معرفی سایتهای محاسبه اقساط وام
در حال حاضر چندین ابزار اینترنتی برای محاسبه اقساط تسهیلات بانکی در دسترس هستند که هرکدام امکانات متفاوتی دارند.
یکی از این ابزارها، ماشینحساب اقساط بانک ملی ایران است که از طریق نشانی زیر قابل دسترسی است.
https://www.bmi.ir/fa/calculators/loan/
این ابزار امکان محاسبه مبلغ اقساط و سود تسهیلات را با توجه به مشخصات وام فراهم میکند.
همچنین سایت کلک به نشانی calc.ir/loan/installment امکان محاسبه قسط ماهانه، مجموع سود و مبلغ کل بازپرداخت را ارائه میدهد.
از دیگر ابزارهای قابل استفاده میتوان به ماشینحساب آوین تولز به نشانی avintools.ir/fa/tools/loan-calculator اشاره کرد که امکان بررسی روشهای مختلف محاسبه اقساط را فراهم میکند.
نحوه محاسبه اقساط وام بانکی
برای محاسبه اقساط وام ابتدا باید مبلغ تسهیلات و نرخ سود سالانه مشخص باشد. سپس تعداد اقساط موردنظر تعیین میشود.
در روش استاندارد اقساط مساوی، نرخ سود ماهانه از تقسیم نرخ سود سالانه بر ۱۲ به دست میآید. سپس مبلغ وام، نرخ ماهانه و تعداد اقساط در فرمول محاسبه قرار میگیرند.
فرمول محاسبه قسط ماهانه به شکل زیر است
قسط ماهانه = مبلغ وام × نرخ سود ماهانه ÷ (۱ − (۱ + نرخ سود ماهانه) به توان منفی تعداد اقساط)
این روش برای تسهیلاتی کاربرد دارد که اقساط آنها ثابت است و سود بر اساس مانده بدهی محاسبه میشود.
البته برخی بانکها و تسهیلات خاص از روشهای محاسباتی متفاوتی استفاده میکنند؛ بنابراین نتیجه ماشینحساب اینترنتی باید بهعنوان برآورد اولیه در نظر گرفته شود.
مثال محاسبه اقساط وام ۱۰۰ میلیون تومانی
برای درک بهتر نحوه محاسبه، فرض کنید متقاضی قصد دریافت یک وام ۱۰۰ میلیون تومانی با نرخ سود سالانه ۱۸ درصد و بازپرداخت ۳۶ ماهه را دارد.
در روش استاندارد اقساط مساوی، نرخ سود ماهانه برابر با یکدوازدهم نرخ سالانه خواهد بود. با قرار دادن این اطلاعات در فرمول، مبلغ قسط ماهانه حدود ۳ میلیون و ۶۱۵ هزار تومان محاسبه میشود.
در این مثال، مجموع پرداختی در پایان دوره حدود ۱۳۰ میلیون و ۱۰۰ هزار تومان خواهد بود و سود پرداختی نیز حدود ۳۰ میلیون و ۱۰۰ هزار تومان برآورد میشود.
این ارقام تقریبی هستند و ممکن است با توجه به روش محاسبه بانک، زمان شروع بازپرداخت و هزینههای جانبی تغییر کنند.
محاسبه اقساط وام بر اساس مدت بازپرداخت
یکی از عوامل مهم در تعیین مبلغ قسط، مدت بازپرداخت تسهیلات است. هرچه تعداد اقساط بیشتر باشد، مبلغ پرداختی ماهانه معمولاً کاهش پیدا میکند؛ اما در بسیاری از روشهای محاسبه، مجموع سود پرداختی افزایش مییابد.
به همین دلیل متقاضیان باید هنگام انتخاب مدت بازپرداخت، علاوه بر مبلغ قسط ماهانه، مجموع هزینه نهایی وام را نیز بررسی کنند.
انتخاب دوره کوتاهتر میتواند هزینه سود را کاهش دهد، اما فشار بیشتری به بودجه ماهانه وارد میکند. در مقابل، دوره طولانیتر اقساط را سبکتر میکند، ولی ممکن است هزینه نهایی تسهیلات را افزایش دهد.
محاسبه سود وام بانکی چگونه انجام میشود؟
سود وام بانکی به مبلغ تسهیلات، نرخ سود و مدت بازپرداخت بستگی دارد. در روش استاندارد اقساط ثابت، سود هر ماه بر اساس مانده بدهی محاسبه میشود.
در ماههای ابتدایی، بخش بیشتری از مبلغ قسط به پرداخت سود اختصاص پیدا میکند. با کاهش مانده بدهی، سهم بازپرداخت اصل وام افزایش مییابد.
به همین دلیل مبلغ اقساط ممکن است ثابت باشد، اما ترکیب اصل و سود در هر ماه تغییر کند.
متقاضیان باید توجه داشته باشند که نرخ اعلامشده در تبلیغات بانکی لزوماً تمام هزینههای دریافت تسهیلات را نشان نمیدهد و ممکن است کارمزد، بیمه یا هزینههای دیگری نیز به قرارداد اضافه شود.
محاسبه اقساط وام با نرخ سود ۲۳ درصد
برخی تسهیلات بانکی با نرخ سود سالانه ۲۳ درصد ارائه میشوند. برای محاسبه اقساط چنین وامی باید مبلغ تسهیلات و مدت بازپرداخت مشخص شود.
بهعنوان نمونه، در یک وام ۲۰۰ میلیون تومانی با نرخ سود ۲۳ درصد و بازپرداخت ۳۶ ماهه، مبلغ قسط ماهانه در روش استاندارد تقریباً ۷ میلیون و ۷۴۰ هزار تومان خواهد بود.
مجموع بازپرداخت این تسهیلات نیز حدود ۲۷۸ میلیون و ۶۴۰ هزار تومان برآورد میشود.
این مثال نشان میدهد که نرخ سود و مدت بازپرداخت تأثیر مستقیمی بر هزینه نهایی تسهیلات دارند.
تفاوت محاسبه اقساط وام قرضالحسنه و وام با سود بانکی
تمام وامها با یک روش محاسبه نمیشوند. تسهیلات قرضالحسنه معمولاً دارای کارمزد هستند و شیوه محاسبه آنها با وامهای دارای سود بانکی تفاوت دارد.
در وامهای دارای سود، نرخ مشخصی بهعنوان سود سالانه در محاسبات لحاظ میشود. اما در تسهیلات قرضالحسنه، کارمزد مطابق شرایط قرارداد و مقررات مربوطه محاسبه خواهد شد.
بنابراین برای محاسبه دقیق اقساط وام ازدواج، فرزندآوری یا سایر تسهیلات قرضالحسنه باید از ماشینحساب یا جدول بازپرداخت مخصوص همان طرح استفاده کرد.
عوامل مؤثر بر مبلغ اقساط وام
مبلغ قسط ماهانه تحت تأثیر چند عامل اصلی قرار دارد که مهمترین آنها عبارتاند از
مبلغ تسهیلات، نرخ سود یا کارمزد، تعداد اقساط، روش محاسبه سود، فاصله زمانی پرداخت اقساط و هزینههای جانبی قرارداد.
همچنین در برخی تسهیلات، شرایط خاصی مانند دوره تنفس، سپرده مسدودی یا پرداخت کارمزد جداگانه وجود دارد که میتواند بر هزینه واقعی دریافت وام تأثیر بگذارد.
چگونه بهترین مدت بازپرداخت وام را انتخاب کنیم؟
برای انتخاب مدت مناسب بازپرداخت، ابتدا باید درآمد ماهانه و هزینههای ثابت بررسی شود. مبلغ قسط نباید بهگونهای تعیین شود که پرداخت هزینههای ضروری و تعهدات مالی دیگر را با مشکل مواجه کند.
همچنین بهتر است چند حالت مختلف بازپرداخت در ماشینحساب اقساط بررسی شود. مقایسه مبلغ قسط، مجموع سود و کل پرداختی میتواند به انتخاب آگاهانهتر کمک کند.
متقاضیان باید پیش از امضای قرارداد، جدول رسمی بازپرداخت و تمام هزینههای جانبی تسهیلات را از بانک دریافت کنند.
جمعبندی
محاسبه اقساط وام در سال ۱۴۰۵ یکی از اقدامات ضروری پیش از دریافت تسهیلات بانکی است. متقاضیان میتوانند با استفاده از ماشینحسابهای اینترنتی مانند ابزار محاسبه اقساط بانک ملی، کلک و آوین تولز، مبلغ قسط ماهانه، سود کل و مجموع بازپرداخت را برآورد کنند.
برای انجام محاسبه کافی است مبلغ وام، نرخ سود سالانه و مدت بازپرداخت مشخص شود. با این حال، از آنجا که روش محاسبه در بانکها و طرحهای مختلف متفاوت است، رقم نهایی باید بر اساس قرارداد و جدول رسمی اقساط بانک تعیین شود.
پایان/*
اندیشه معاصر را در ایتا، روبیکا، پیام رسان بله و تلگرام دنبال کنید.