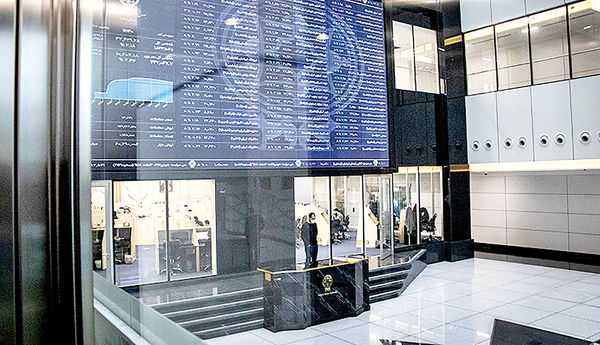
به گزارش پایگاه خبری تحلیلی اندیشه معاصر، بازار سهام که در هفته گذشته شاهد موج جدید عرضه و کاهش قیمتها بود و شاخصکل، با ثبت افت بیش از ۶درصدی، به کانال ۳/ ۱ میلیون واحدی عقبنشینی کرده بود، در دادوستدهای روز گذشته توفانی ظاهر شد و توانست بیشترین رشد درصدی این نماگر در سال ۱۴۰۰ را رقم بزند. به این ترتیب ثبات دلار در کانال ۲۷ هزار تومان و همزمان با آن انتخاب فردی جدید برای ریاست سازمان بورس، واکنش سبز بورسبازان را به دنبال داشت. در این شرایط دماسنج اصلی تالار شیشهای ۸۶/ ۲درصد افزایش ارتفاع داد و مجددا وارد ابرکانال ۴/ ۱ میلیون واحد شد. با این حال همچنان ارزش معاملات خرد سهام در سطوح پایینی قرار دارد که هیچگاه سیگنال مطلوبی برای فعالان بازار نبوده است. با این حال انتظار میرود با توجه به نهاییشدن تغییرات مدیریتی در سازمان بورس و تثبیت دلار، با انتشار گزارشهای ۶ماهه بنگاههای بورسی، فضای کلی بازار در هفته جاری به سمت تعادل میل کند.
جهش محصولات پتروشیمی در ترازوی بنیادی
سرخط خبر بازار کالا در هفتههای اخیر به جهش نرخ نفت و گاز اختصاص داشته است. قیمت گاز بر اساس مناطق جغرافیایی مختلف نسبت به زمان مشابه در سال گذشته سه تا پنج برابر شده و بهتدریج در حال ایجاد یک اثر تبعی بر محصولات نهایی است. در همین راستا، قیمت اوره، متانول و پیویسی که محصولات مهمی برای صنایع پتروشیمی بهشمار میروند ظرف حدود یکماه گذشته ۳۰ تا ۵۰درصد افزایش یافتهاند. بهطور متناسب، ارزش سهام شرکتهای مرتبط در بورس تهران در همین دوره حداقل ۲۰درصد افزوده شده است. مطالعه نمونههای مشابه در سطح جهانی نشان میدهد که واکنش قیمت سهام شرکتهای تولیدکننده به جهش نرخ فروش در کوتاهمدت محتاطانه بوده و سرمایهگذاران نسبت به انعکاس رشد ناگهانی درآمد فروش شرکتهای کامودیتی در ارزشگذاری سهام با طمانینه رفتار میکنند. در بررسی دلایل این امر دو مورد قابل اشاره است. اول اینکه بنا بر سوابق تاریخی، با عنایت به فراوانی سرمایه و تکنولوژی در دسترس، اعوجاجات قیمتی مواد خام معمولا با یک فاز تاخیر، موج عرضه و تولید بیشتر محصول را به دنبال دارد که به نوبه خود باعث اصلاح نرخها میشود. دومین دلیل به ماهیت فعالیت شرکتهای کامودیتیمحور مربوط است. بهطور کلی، شرکتهایی که کنترل بیشتری بر نرخگذاری محصولات خود دارند، نزد سرمایهگذاران از مطلوبیت بالاتری نسبت به صنایعی برخوردارند که درآمد فروش آنها به عواملی خارج از نظارت و کنترل آنها وابسته است. تولیدکنندگان کامودیتی بهوضوح در گروه دوم قرار میگیرند و از اینرو معمولا چه به لحاظ ارزشگذاری و چه به لحاظ تعیین قیمت فروش در شرایط ضعیفتری نسبت به دسته اول هستند.
در بورس تهران، واکنش سرمایهگذاران نسبت به تغییرات مقطعی قیمت کامودیتیها بنا بر سوابق تاریخی شدید است که نمونه اخیر آن در رفتار برخی سهام پتروشیمی قابل رصد است. این رویکرد که عمدتا به دلیل غلبه دیدگاه کوتاهمدت در بازار صورت میپذیرد، معمولا نتایجی از جنس تشدید نوسانات قیمت سهام در طول زمان را به دنبال دارد. روش قابل اتکاتر، لحاظ کردن میانگین تاریخی قیمت کامودیتی یا میانگین متحرک چند ساله در محاسبات تحلیلی بهویژه برای سهامداران بلندمدت (که وابسته به مفروضات بلندمدت قیمتی و نه نرخهای لحظهای هستند) است تا بدین ترتیب، با پرهیز از هیجانات مقطعی، از فرصتهای کوتاهمدت ناشی از اعوجاج بازارهای جهانی برای تنظیم وزن سهام مختلف در سبد خود استفاده کنند.
هفته موعود گزارشها
به روال مرسوم، آخرین هفته مهرماه مقارن با دریافت صورتهای مالی فصل تابستان شرکتها خواهد بود. از این منظر، هفته جاری بهویژه با توجه به شرایط ناپایدار بازار واجد اهمیت زیادی است و سرمایهگذاران حرفهای منتظر دریافت اطلاعات جدید و غربال صنایع و شرکتها به لحاظ عملکرد هستند. موقعیت کنونی سهام از یک جنبه با گذشته متفاوت است؛ چراکه بر اساس محاسبات موجود، حاشیه سود متوسط شرکتها در مجموع در محدوده ۳۸درصد قرار دارد که با فاصله زیاد از میانگین دو دهه اخیر (۲۳درصد) بالاتر است. تلفیق مجموعهای ازعوامل شامل جهش نرخ فروش کالاهای صادراتی، عدمرشد متناسب هزینه نهادههای تولید (مانند دستمزد، انرژی، برخی اقلام سربار و …) و نیز اثر موجودیهای ارزان در یک دوره پرشتاب تورمی منجر به افزایش بیسابقه حاشیه سود شرکتها در دو سال گذشته شده است. حال با کشیده شدن نسبی ترمز رشد ارز و بهراه افتادن قطار رشد هزینهها، حاشیه سود صنایع مستعد اصلاح است. محتوای گزارشهای ۶ماهه در هفته جاری از این حیث حائزاهمیت است چراکه نخستین تصویر رسمی از یک دوره رشد کندتر ارز نسبت به تورم و تاثیر آن بر عملکرد صنایع بهویژه شرکتهای صادرکننده و کالایی را ارائه خواهد کرد.
انتهای پیام/*