به گزارش پایگاه خبری تحلیلی اندیشه معاصر؛ دریافت وام بانکی علاوه بر مبلغ اصلی تسهیلات، هزینههایی مانند سود، کارمزد و در برخی موارد بیمه و هزینههای جانبی را به همراه دارد. به همین دلیل، آگاهی از نحوه محاسبه سود وام اهمیت زیادی دارد و به متقاضیان کمک میکند پیش از امضای قرارداد، میزان تعهدات مالی خود را بهتر بررسی کنند.
محاسبه سود وام به عواملی مانند مبلغ دریافتی، نرخ سود سالانه، تعداد اقساط و روش محاسبه بانک بستگی دارد. بنابراین ممکن است دو وام با مبلغ یکسان، به دلیل تفاوت در نرخ سود یا دوره بازپرداخت، هزینه نهایی متفاوتی داشته باشند.
سود وام بانکی چگونه محاسبه میشود؟
برای محاسبه سود وام بانکی ابتدا باید مبلغ اصلی تسهیلات و نرخ سود سالانه مشخص باشد. در روش اقساط مساوی، سود هر ماه براساس مانده بدهی محاسبه میشود و با پرداخت اقساط، سهم سود و اصل وام در هر قسط تغییر میکند.

در این روش، مبلغ قسط ماهانه ثابت است؛ اما در ماههای ابتدایی سهم سود بیشتر و سهم بازپرداخت اصل وام کمتر است. با گذشت زمان و کاهش مانده بدهی، سهم سود کاهش پیدا میکند.
فرمول محاسبه قسط ماهانه وام
در روش استاندارد اقساط مساوی، فرمول محاسبه قسط به شکل زیر است
قسط ماهانه = مبلغ وام × نرخ سود ماهانه ÷ (۱ − (۱ + نرخ سود ماهانه) به توان منفی تعداد اقساط)
برای استفاده از این فرمول باید نرخ سود سالانه بر ۱۲ تقسیم شود تا نرخ ماهانه به دست آید.
برای مثال، اگر نرخ سود سالانه ۱۸ درصد باشد، نرخ سود ماهانه برابر با ۱٫۵ درصد خواهد بود.
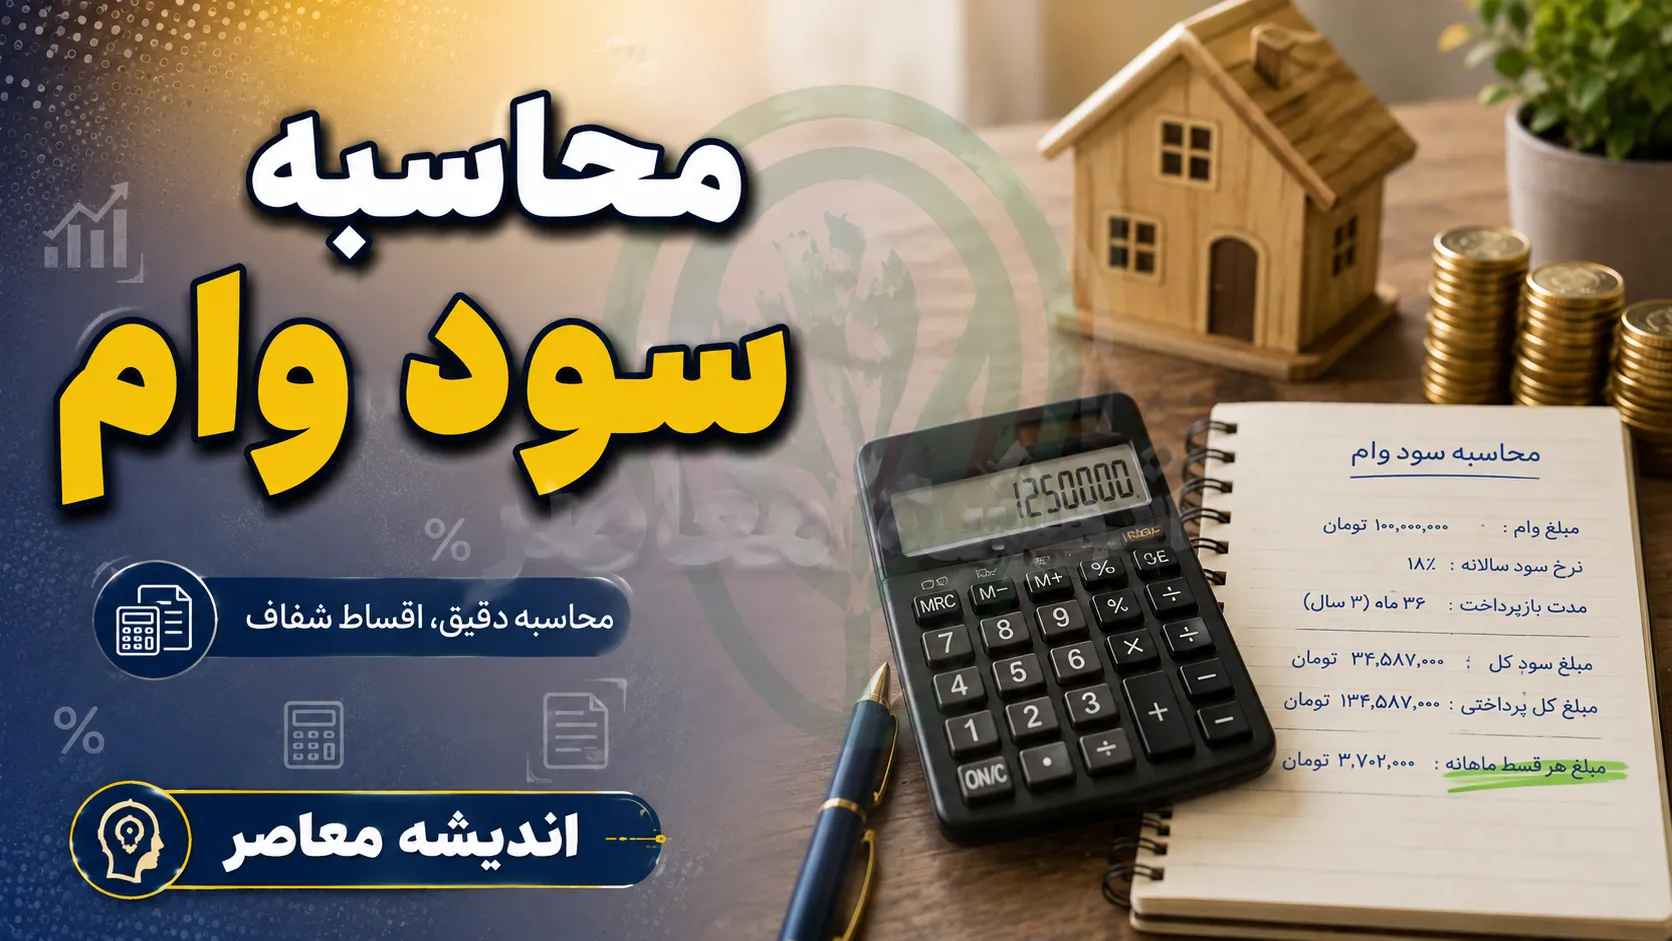
مثال محاسبه سود وام ۱۰۰ میلیون تومانی
فرض کنید متقاضی یک وام ۱۰۰ میلیون تومانی با نرخ سود سالانه ۱۸ درصد و بازپرداخت ۳۶ ماهه دریافت کرده است.
در این شرایط، با استفاده از روش اقساط مساوی، مبلغ هر قسط حدود ۳ میلیون و ۶۱۵ هزار تومان خواهد بود.
مجموع بازپرداخت نیز حدود ۱۳۰ میلیون و ۱۴۸ هزار تومان محاسبه میشود. بنابراین سود پرداختی در طول دوره بازپرداخت حدود ۳۰ میلیون و ۱۴۸ هزار تومان خواهد بود.
جدول محاسبه سود وام بر اساس مبلغ و مدت بازپرداخت
میزان سود نهایی به نرخ تسهیلات و تعداد اقساط بستگی دارد. برای نمونه، در وام ۱۰۰ میلیون تومانی با نرخ سود ۱۸ درصد، محاسبات تقریبی به شرح زیر است.
| مدت بازپرداخت |
مبلغ تقریبی هر قسط |
سود کل |
| ۱۲ ماه |
۹ میلیون و ۱۶۸ هزار تومان |
۱۰ میلیون تومان |
| ۲۴ ماه |
۴ میلیون و ۹۹۲ هزار تومان |
۱۹ میلیون و ۸۰۰ هزار تومان |
| ۳۶ ماه |
۳ میلیون و ۶۱۵ هزار تومان |
۳۰ میلیون و ۱۵۰ هزار تومان |
| ۴۸ ماه |
۲ میلیون و ۹۳۸ هزار تومان |
۴۱ میلیون تومان |
| ۶۰ ماه |
۲ میلیون و ۵۳۹ هزار تومان |
۵۲ میلیون و ۳۰۰ هزار تومان |
ارقام جدول تقریبی هستند و ممکن است با توجه به روش محاسبه بانک و شرایط قرارداد تفاوت داشته باشند.
محاسبه سود وام با فرمول قدیمی و جدید چه تفاوتی دارد؟
یکی از نکات مهم در محاسبه تسهیلات، تفاوت روش محاسبه سود است.
در روش اقساط مساوی، سود براساس مانده بدهی محاسبه میشود؛ اما در روش ساده، سود کل با توجه به مبلغ اولیه و مدت بازپرداخت محاسبه و بین اقساط تقسیم میشود.
فرمول روش ساده به شکل زیر است
سود کل = مبلغ وام × نرخ سود سالانه × (تعداد اقساط + ۱) ÷ ۲۴۰۰
به همین دلیل، متقاضیان باید هنگام بررسی پیشنهادهای بانکی، علاوه بر نرخ سود اعلامشده، روش محاسبه و شرایط قرارداد را نیز بررسی کنند.
محاسبه سود وام قرضالحسنه چگونه است؟
وامهای قرضالحسنه با تسهیلات دارای سود معمول بانکی تفاوت دارند. در این تسهیلات معمولاً کارمزد مشخصی دریافت میشود و مبلغ آن به شرایط قرارداد و ضوابط پرداخت بستگی دارد.
برای محاسبه اقساط چنین وامهایی باید مبلغ تسهیلات، نرخ کارمزد و تعداد ماههای بازپرداخت مشخص باشد. همچنین ممکن است شرایط پرداخت کارمزد با وامهای معمولی متفاوت باشد.
سایت محاسبه آنلاین سود و اقساط وام
متقاضیان برای محاسبه سریع سود و اقساط میتوانند از ماشینحسابهای آنلاین استفاده کنند. این ابزارها معمولاً با دریافت سه اطلاعات اصلی، نتیجه محاسبه را نمایش میدهند.
اطلاعات موردنیاز عبارتاند از
۱. مبلغ وام دریافتی
۲. نرخ سود سالانه
۳. مدت بازپرداخت به ماه
با وارد کردن این اطلاعات، مبلغ قسط ماهانه، مجموع سود و کل بازپرداخت قابل محاسبه خواهد بود.
نکات مهم پیش از دریافت وام بانکی
پیش از دریافت تسهیلات باید چند موضوع مهم بررسی شود.
۱. نرخ سود سالانه و روش محاسبه آن در قرارداد مشخص باشد.
۲. تعداد اقساط و تاریخ سررسید پرداختها بررسی شود.
۳. هزینههای جانبی مانند بیمه و کارمزد در محاسبات لحاظ شوند.
۴. مبلغ واقعی پرداختی بانک با مبلغ اسمی وام مقایسه شود.
۵. شرایط تسویه زودتر از موعد و جریمه احتمالی تأخیر بررسی شود.
جمعبندی
محاسبه سود وام بانکی در سال ۱۴۰۵ به متقاضیان کمک میکند پیش از دریافت تسهیلات، از میزان اقساط ماهانه و هزینه نهایی وام اطلاع پیدا کنند. برای انجام این محاسبه باید مبلغ وام، نرخ سود سالانه و مدت بازپرداخت مشخص باشد.
همچنین توجه به تفاوت روشهای محاسبه سود و هزینههای جانبی اهمیت زیادی دارد. مبلغ نهایی قابل پرداخت ممکن است با محاسبات آنلاین تفاوت داشته باشد؛ بنابراین قرارداد و جدول رسمی اقساط بانک، مرجع نهایی تعیین تعهدات وامگیرنده است.
سوالات متداول
۱. برای محاسبه سود وام چه اطلاعاتی لازم است؟
مبلغ وام، نرخ سود سالانه و تعداد ماههای بازپرداخت موردنیاز است.
۲. سود وام ۱۰۰ میلیون تومانی با نرخ ۱۸ درصد چقدر است؟
برای بازپرداخت ۳۶ ماهه با روش اقساط مساوی، سود کل حدود ۳۰ میلیون و ۱۴۸ هزار تومان است.
۳. قسط وام چگونه محاسبه میشود؟
با استفاده از فرمول اقساط مساوی و براساس نرخ سود ماهانه و تعداد اقساط محاسبه میشود.
۴. آیا افزایش مدت بازپرداخت باعث کاهش قسط میشود؟
بله، معمولاً با افزایش تعداد اقساط، مبلغ هر قسط کاهش پیدا میکند؛ اما مجموع سود پرداختی بیشتر میشود.
۵. تفاوت سود و کارمزد وام چیست؟
سود هزینه استفاده از تسهیلات براساس نرخ تعیینشده است؛ کارمزد نیز مبلغی است که طبق شرایط و ضوابط برخی تسهیلات دریافت میشود.
۶. آیا محاسبه آنلاین سود وام دقیق است؟
این ابزارها برای برآورد مناسب هستند، اما هزینههای جانبی و شرایط اختصاصی قرارداد ممکن است نتیجه نهایی را تغییر دهند.
پایان/*
اندیشه معاصر را در ایتا، روبیکا، پیام رسان بله و تلگرام دنبال کنید.