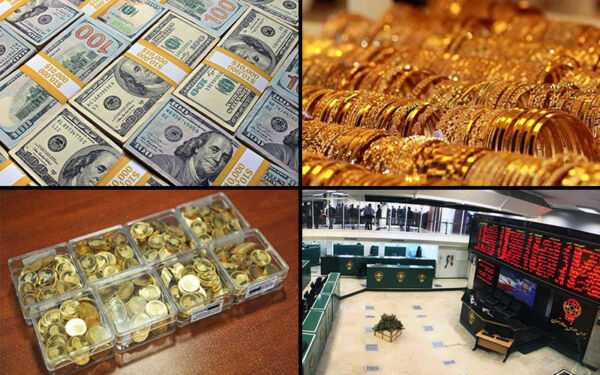
به گزارش پایگاه خبری تحلیلی اندیشه معاصر،رفتارهای مداخلهگرایانه دولت درباره بازارها، طرحهای عجیب مجلس برای کنترل قیمت در بازارها، بخشنامههای پی در پی اثرگذار بر بازارها و نااطمینانی نسبت به برخی مسائل سیاسی هرکدام میتوانند از ریسکهای مهم بازارهای مالی محسوب شوند.
در این شرایط کدام بازار سرمایهگذاری نسبت به دیگر بازارها امن است؟ دو کارشناس بازارهای مالی به این پرسش پاسخ دادند.
اما در آخرین کارنامه بازارها طی یک سال اخیر کدام بازار وضعیت بهتری داشته است؟
حقشناس: افزایش فیمت بنزین فایدهای برای دولت نداشت
حقشناس، کارشناس بازارهای مالی در ادامه گفت: بحث بنزین در ایران با چالشهای کلی اقتصاد کشور مواجه است که دولتها اراده و توان حل آنها را ندارند. از دهه ۸۰ شمسی، قرار به هدفمندی یارانه بود که فشار یارانهها از دوش دولت برداشته باشد و از اقشار پایین هم حمایت شود. اما در عمل هیچکدام رخ نداد و تورم هم افزایش یافت.
او افزود: دولت درآمد ارزی و در نتیجه توان ادامه پرداخت یارانهها به شیوه کنونی را ندارد. افزایش قیمت هم با وجود تبعات سیاسی آن، فایدهای برای دولت نداشت؛ چرا که افزایش قیمت دلار اثر آن را از بین برد.
به گفته این کارشناس، در ایران در بسیاری موارد بعد از اعلام تکذیبیههای دولتی در نهایت موضوع عملی شده است و حال نیز باید منتظر ماند و دید چه میشود.
موسوی: افزایش بنزین در طولانیمدت به نفع مردم است
در ادامه این لایو اینستاگرامی، موسوی، کارشناس بازارهای مالی افزایش قیمت بنزین را در طولانی مدت به نفع مردم دانست و افزود: بنزین گرانتر، به معنای کاهش یارانه پرداختی است که در نتیجه آن، کسری بودجه و در میانمدت سرعت رشد نرخ ارز و تورم کاهش مییابد. در طولانیمدت نیز از مصرف داخلی و قاچاق سوخت کاسته میشود.
به گفته او، افزایش قیمت بنزین همچنین میتواند میزان صادرات را بالا ببرد که این به معنای افزایش درآمدهای ارزی کشور و کاهش نرخ ارز و تورم است.
تبعات امنیتی و اقتصادی افزایش ناگهانی قیمت بنزین
این کارشناس ادامه داد: افزایش قیمت بنزین در کوتاهمدت، مسائل امینی ایجاد میکند. دولت باید پیش از اقدام به این کار، مردم را قانع کند و در ادامه نیز، بخشی از هزینه را به صورت نقدی به اقشار نیازمند بازمیگرداند. اکنون شرایط به گونهای است که بخش زیادی از یارانه بنزین، نصیب افرادی میشود که درآمد بیشتری دارند.
موسوی گفت: با وجود این، افزایش ناگهانی قیمت بنزین، ریسکهای امنیی و سیاسی دارد و در کوتاهمدت هم ممکن است باعث افزایش نرخ ارز، هزینه حمل و نقل و تورم کالاها شود. برای کنترل چنین ریسکهایی مردم باید در مورد ضرورت این اقدام قانع شوند و با آن همراهی کنند.
کدام بازار برای سرمایهگذاری امن است؟
کارشناسان به این پرسش پاسخ دادند که با توجه به شرایط اقتصادی کشور، سرمایهگذاری در کدام بازار ریسک کمتری دارد.
حقشناس: بازدهی بازارها ناشی از افزایش تورم است
حقشناس، کارشناس بازارهای مالی در ابتدای صحبتهای خود در این بخش گفت: اصطلاح سرمایهگذاری امن اشتباه است؛ چرا که سرمایهگذاری با ریسک همراه است و فقط باید ریسکها را کنترل کرد. تنها سرمایهگذاری امن در ظاهر سپردهگذاری در بانک است اما همین هم کار هم در واقع و با توجه به تورم در ایران، در درازمدت با ضرر همراه است.
او افزود: در ایران رشد اقتصادی وجود ندارد و بازدهی بازارها ناشی از افزایش تورم است. در ۵۰ سال گذشته، نوعی سیاست اشتباه پولی در کشور جریان داشته است که باعث چرخههای تورمی میشود.
این کارشناس بازارهای مالی ادامه داد: اقتصاد ایران نه تولیدمحور و ثروتآفریت که دلالمحور است. در نتیجه عمده منابع مالی کشور، صرف دلالی میشود که ارزش افزودهای در پی ندارد. در چنین شرایطی بازارها بر اثر تورم رشد میکنند.
ناتوانی دولتها در عقب انداختن سیکلهای تورمی
حقشناس، گفت: در ۱۰ ساله اخیر، چرخههای تورمی نزدیکتر شده است؛ چرا که دولتها منابع مالی و درآمد ارزی کمتری در اختیار دارند و نمیتوانند سیکلهای تورمی را عقب بیندازند.
او افزود: در گذشته دولتها منابع مالی بیشتری داشتند و چرخههای تورم را با تاخیر مواجه میکردند؛ هر چند بر اثر این سیاست اشتباه پولی، نقدینگی به هر حال افزایش مییافت. اکنون امکان مداخله آنها گرفته در نتیجه سیکلهای تورمی به هم نزدیک شدهاند.
فروش اوراق همان چاپ پول است
این کارشناس بازارهای مالی در ادامه گفت: دو عامل نرخ سود بانکی و فروش اوراق، در ۱۰ سال گذشته در سیاست پولی کشور مهم شدهاند. البته نرخ سود بانکی در ۵۰ سال گذشته، اهرمی در دست دولت برای مداخله در اقتصاد کشور بوده است اما موضوع اوراق، به ویژه از زمان حضور آقای طیبنیا در راس وزارت امور اقتصادی و دارایی در دولت یازدهم مورد توجه قرار گرفت.
حقشناس، افزود: بانکهای مرکزی در دنیا از فروش اوراق دو هدف را دنبال میکنند؛ نخست اینکه هر گاه نقدینگی تورمزا شود آن را از این طریق از اقتصاد خارج و نزد خود ذخیره میکنند. این سیاست میتواند به رکود دامن بزند اما تورم را کاهش میدهد.
او ادامه داد: حالت دوم وقتی است که دولتها برای پروژههای تولیدی خود نیاز به تامین مالی دارند و با فروش اوراق، نقدینگی را جمعآوری و آن را صرف این طرحها میکنند. این سیاست ممکن است تورم را افزایش دهد اما با توجه به اینکه نقدینگی، جای درستی سرمایهگذاری شده است، تولید کالا و خدمات افزایش مییابد و در نتیحه از میزان تورم به تدریج کاسته میشود.
رکود در بازارها به دلیل سیاست اشتباه فروش اوراق
حقشناس، تاکید کرد: سیاستی که دولتها در سالهای اخیر برای فروش ارواق در نظر گرفتهاند مبتنی بر هیچکدام از این دو حالت نبوده است؛ آنها اوراق را فروخته و درآمد ناشی از آن را صرف هزنیههای جاری کردهاند.
این کارشناس بازارهای مالی افزود: این سیاست اشتباه در کنار افزایش نرخ سود بین بانکی، به رکود در بسیاری از بازارهای مالی به ویژه سرمایه دامن زده و باعث شده است که سرمایهگذاران هیج بازاری بازدهی مناسب نداشته باشند.
به گفته او، تنها بازار مستثنی، مسکن بوده است که آن هم مشکلات خاص خود را دارد و افراد به راحتی نمیتوانند ملکی را که خریداری کردهاند به قیمت بفروشند.
«ریال»، ناامنترین بازار سرمایهگذاری است
حقشناس، توضیح داد: با وجودی که بازارهای مالی با رکود مواجه هستند، نقدینگی در حال بزرگ شدن است، در نتیجه تورم به هر حال این رکود را جبران می کند؛ چون بازارها مانند فنر جمع شدهاند و روزی آزاد میشوند.
او تاکید کرد: در این شرایط، ناامینترین بازار برای سرمایهگذاری، ریال است. هر چند در یک سال گذشته، کسانی که سپردهگذاری بانکی داشتهاند، در مقایسه با سرمایهگذاران بسیاری از بازارهای مالی دیگر، سود بیشتری را کسب کردهاند اما در بازه کوتاهی شرایط متفاوت و فنر بازارها آزاد میشود.
چرخه تورمی سریعتر از قبل باز میگردد
این کارشناس بازارهای مالی پیشبینی کرد: متاسفانه، سیکل تورمی سریعتر از دورههای پیش رخ میدهد و احتمالا نیمه دوم امسال یا نیمه اول ۱۴۰۱ شاهد بروز آن هستیم. در صورتی، ممکن است به تاخیر بیافتد، که مذاکرات به نتیجه برسد و البته تحقق این موصوع، بسیار بعید است.
او افزود: چرخه تورم پیشین، حدودا در بازه زمانی سال ۹۲ تا ۹۷ رخ داد و اکنون با فاصله کوتاهی باید منتظر آن باشیم. چرا که پول، هوشمند است و از تجربههای پیشین، تاثیر میپذیرد.
بازار سرمایه بیشترین سود را میبرد
حقشناس، گفت: خروج از رکود و افزایش تورم همه بازارها را تحت تاثیر قرار میدهد اما بورس، به عنوان بازاری که بیشترین عقبافتادگی را داشته است، بیشترین سود را نیز میبرد.
او تاکید کرد: البته در تحلیلها نباید شاخص کل و حتی شاخل کل هموزن را لحاظ کرد؛ چرا که شرایط آن، با آنچه در پرتقوها میگذارد، متفاوت است. چه حالت صعودی و چه حالت نزولی بازار، تاثیر پررنگتر در ساخص کل میگذارد.
این کارشناس بازارهای مالی گفت: با وجود این، بررسی تک تک سهمها نشان میدهد که بازار سهام نسبت به تورم و دیگر بازارها، عقبماندگی بیشتری دارد.
موسوی: به جای قیمت، به تعداد دارایی دقت کنید
موسوی، دیگر کارشناس حاضر در لایو نیز ابتدا «سرمایهگذاری امن» را اصطلاح اشتباهی دانست و افزود: بازدهی به هر حال با ریسک همراه است و سرمایهگذاران باید با در نظر گرفتن شاخصهای اقتصادی و چیدن سبد متنوعی از داراییها در پرتفو خود، تنها به دنبال «ریسک معقول» باشند.
او ادامه داد: بازار منفی، میتواند فرصتی برای خرید باشد و سود و بازدهی آینده آن احتمالا بیشتر است.
این کارشناس بازارهای مالی افزود: سرمایهگذاران به جایی که تمرکز خود را بر «قیمت دارایی» بگذارند، بهتر است به «نعداد دارایی» فکر کنند. آنها میتوانند در بازار منفی، به تعداد داراییهای خود اضافه کنند. به این روش، «استراتژی لشگر» گفته میشود؛ در واقع افراد از فرصت کاهش ارزش دارایی استفاده میکنند و سربازان خود را در پرتفو افزایش میدهند.
به گفته او، ارزش این داراییها در آینده افزایش پیدا میکند و سرمایهگذاران در طولانیمدت از بازدهی آنها بهره میبرند؛ البته در این استراتژی افراد باید داراییها و سهام ارزشی را خریداری کنند، نه داراییها و سهام رشدی.
چینش یک پرتفو مناسب
موسوی، گفت: همه شاخصهای اقتصاد کلان از جمله بدهی و درآمد دولت، رشد اقتصادی و تولید ناخالص داخلی، نشان میدهند که تورم در راه است. هر چقدر که دولت بخواهد با مداخله در بازارها جلوی آن را بگیرد، تورم با موج سهمگینتری از راه میرسد. در این شرایط بهتر است که افراد تاجای ممکن دارایی ریالی یا مرتبط با ریال نگه ندارند؛ مگر در حدی که نیاز آنها به پول نقد را تامین کند.
این کارشناس بازارهای مالی افزود: بر این اساس سبد پرتفو مناسب میتواند ترکیبی از حدود پنج درصد کریپتو، ۲۵ درصد طلا، ۲۰ درصد صندوق با درآمد ثابت و ۵۰ درصد سهام باشد. این سبد ریسک متوسطی دارد و میتواند تورم را جا بگذارد.
حقشناس: حدود ۶۰ درصد پرتفو سهام باشد
حقشناس، کارشناس بازارهای مالی نیز در مورد پرتفو مناسب گفت: بازار کریپتو به خصوص برای ایرانیها ریسک زیادی دارد اما من حدود ۱۰ درصد پرتفو را به آنها اختصاصمی دهم. البته در این بازارها معاملهگران بیشتر از سرمایهگذاران سود میبرند و افراد باید قواعد معامله و نوسانگیری را بلد باشند.
او افزود: ۲۰ تا ۲۵ درصد پرتفو نیز میتواند طلا باشد. من پنج درصد را به دلار اختصاص میدهم. مابقی پرتفو میتواند سهمهای مناسب بازار سرمایه باشد.
حقشناس گفت: از این واقعیت که بورس اکنون زیر ارزش ذاتی خود است نمیتوان لزوما نتیجه گرفت که این بازار به زودی رشد میکند. بازارها میتوانند سالها پایینتر یا بالاتر از ارزش ذانی خود بمانند. اما در نهایت من در میانمدت و طولانیمدت، انتظار رشد خوبی از بازار سرمایه را دارم.
بازار سهام
موسوی: حتی ممکن است تا پایان سال پرتفو در ضرر باشد اما سرمایه گذاری در این بازار درازمدت است.
در بازار سهام من صنایعی را ترجیح می دهم که تقسیم سود زیاد و و نقدشوندگی بالایی دارند. صنایعی مانند مسن می تواند مناسب باشد.
صنایعی که قیمت گذاری دستوری کمتر در مورد آنها صدق می کند، از حذف ارز ۴۲۰۰ تومانی سود میبرند و به طرح مسکن دولت مرتبط هستند نیز مناسبند.
حقشناس: با دید فصل مجامع سال ۱۴۰۱، گروه کانی های غیرفلز، سرمایه گذاری ها و کاشی و سرامیک مستعد رشد هستند.
در مورد گروهای کانی غیرفلزی موضوع قیمت گذاری دستوری چندان صدق نمی کند.
در گروه کاشی و سرامیک نیز اصلاحات خوبی صورت گرفته است و طرح مسکن هم متاسفانه جدی است.
بازار دلار
موسوی: با توجه به حجم نقدینگی، احتمال افزایش قیمت دلار وجود دارد. بر این اساس، احتمالا تا پایان سال از ۳۰ هزار تومان هم بالاتر میرود.
احتمال به نتیجه برجام بسیار ضعیف است.
حقشناس: برجام عملا مرده است و حتی اگر اجرایی هم بشود نتیجهای برای اقتصاد کشور ندارد. مذاکرات روی نرخ دلار اثر گذار است اما رشد نقدینگی تاثیر بیشتری دارد.
این موضوع متاسفانه ادامه دار است و آمارها و شواهد نشان دهنده شرایط مناسب است. به ویژه اینکه فروش اوراق هم مانند چاپ پول است و با فاصله زمانی روی نقدینگی و تورم موثر است.
بر این اساس، قیمت دلار افزایشی است و تا نیمه اول سال آینده، سقف قبلی را می شکند؛ مگر اینکه یک توافق جامع فراتر از برجام به دست بیاید.
بازار مسکن
حقشناس: بخش مصرف کننده مسکن، بسیار ضعیف شده اس اما سیاست دولت در طرح جهش مسکن اشتباه است.
دولت وظیفه ای در تامین مسکن ندارد و برای مسکن دار شدن مردم باید درآمد آنها را افزایش دهد.
مسکن مهر برای اقتصاد ایران فاجعهآمیز بود و هنوز هم تکمیل نشده است.
دوباره قرار است مشابه آن طرح تکرار شود که برای بانک ها مشکل ساز است و باعث تورم هم می شود. تاثیری نیز بر کاهش قیمت مسکن ندارد.
تا زمانی که مسکن کالای سرمایه گذاری است نه مصرفی، کاهش قیمت رخ نمی دهد اما احتمالا بازدهی در این بازار در سیکل بعدی تورم به اندازه بقیه بازارها نخواهد بود.
موسوی: این مسکن در حاشیه ها ساخته می شود و در نتیجه باعث کاهش مسکن در شهر نمی شود و حتی قیمت مصالح بالا می رود.
مسکن سازی نباید از جیب دولت و بانک ها باشد. پیمانکاران باید مسکن سازی کنند و پیش فروش شود.
انتهای پیام/*