اقتصادی
وام تعمیرات مسکن | تفاوت بازار «وام مسکن» در ایران و آمریکا
نحوه دریافت وام تعمیرات مسکن 1403، به دو روش حضوری، با مراجعه به شعب بانک های عامل و غیر حضوری، از طریق سامانه درخواست تسهیلات بانک مسکن، امکان پذیر است.

اقتصادی
نحوه دریافت وام تعمیرات مسکن 1403، به دو روش حضوری، با مراجعه به شعب بانک های عامل و غیر حضوری، از طریق سامانه درخواست تسهیلات بانک مسکن، امکان پذیر است.
به گزارش پایگاه خبری تحلیلی اندیشه معاصر، وام تعمیرات مسکن یکی از تسهیلاتی است که بانک برای کمک به مردمی که قصد تعمیر یا بازسازی خانههای خود را دارند، ارائه میدهد. وام تعمیرات مسکن نام دیگر وام جعاله است . برای مشاهده جزئیات بیشتر اندیشه معاصر را تا انتها دنبال کنید
جهت دریافت وام تعمیرات مسکن، می بایست بدانید که بانک ملی ایران نیز این تسهیلات را به مشتریان خود، ارائه می کند. بنابراین، افراد متقاضی، می توانند با توجه به شرایط لازم، جهت دریافت وام باز سازی مسکن، از طریق این بانک اقدام نمایند. در ادامه، در رابطه با شرایط وام تعمیرات بانک ملی، برای متقاضیان، توضیحات لازم ارائه شده است.
امکان دریافت وام باز سازی مسکن، در بانک ملی، از طریق ارائه سند ۶ دانگ و یا بدون سند ۶ دانگ، وجود دارد.
افرادی، مجاز به دریافت وام تعمیرات ، از طریق بانک ملی می باشند که حتما در این بانک، حساب داشته باشند.
اولویت دریافت وام باز سازی ، با افرادی است که بیش از ۱ سال، از تاریخ افتتاح حساب آن ها، گذشته باشد.

افرادی که قصد دریافت این وام را دارند، می بایست حتما مقیم محلی باشند که قرار است منزل مسکونی خود را در آنجا تعمیر کنند.
سن متقاضی وام تعمیرات، می بایست بیش از ۱۸ سال تمام باشد.
مبلغ تسهیلات مربوط به تعمیرات ، می بایست متناسب با درآمد متقاضی دریافت وام باشد.
وام تعمیرات مسکن
به صورت غیر حضوری، به متقاضیان این وام، ارائه می کند. بنابراین، افراد متقاضی، می توانند با توجه به شروط لازم نحوه دریافت وام تعمیرات مسکن، از طریق این بانک اقدام نمایند. در ادامه، در رابطه با شرایط وام تعمیرات مسکن بانک مسکن، برای متقاضیان، توضیحات لازم ارائه شده است.
در بانک ، امکان دریافت وام باز سازی ، از محل سپرده و از محل اوراق ممتاز وجود دارد.
بیشترین مبلغ مربوط به تسهیلات باز سازی، مربوط به وامی است که از محل اوراق ممتاز دریافت می شود.
افرادی که قصد دریافت این وام را دارند، نباید بدهی قبلی به بانک داشته باشند.
برای دریافت وام تعمیرات ضروری است به این مساله توجه شود که بانک گردشگری نیز این تسهیلات را به مشتریان خود، ارائه نموده است. بنابراین، افراد متقاضی، می توانند با توجه به شرایط لازم نحوه دریافت وام تعمیرات مسکن، از طریق این بانک اقدام نمایند. در ادامه، در رابطه با شرایط وام باز سازی مسکن بانک گردشگری، برای متقاضیان، توضیحات لازم ارائه شده است.
برای دریافت وام باز سازی ، در بانک گردشگری نیاز به ارائه سند مالکیت می باشد.
سند ملک، می بایست به نام فرد متقاضی وام تعمیرات باشد.
امکان انتخاب مدت زمان بازپرداخت وام تعمیرات، در بانک گردشگری، تا سقف ۶۰ ماه وجود دارد.
فرد متقاضی وام، نباید سابقه چک برگشتی داشته باشد.
به افرادی که قبلا این وام را از بانک دریافت کرده اند و یا در حال حاضر، یک وام تسویه نشده دارند، وام تعمیرات مسکن 1403تعلق نخواهد گرفت.
بازنشستگان و مستمریبگیرانی که حقوق خود را از بانک رفاه دریافت میکنند، قابلیت درخواست وام جعاله مسکن را دارند. این وام تحت عنوان “طرح کرامت” توسط بانک رفاه برای این افراد در نظر گرفته شده است و به افراد مذکور امکان تأمین اموال، خدمات مورد نیاز، تعمیرات اساسی و حتی بازسازی کامل واحدهای مسکونی را با سقف مبلغ ۱۰۰ میلیون تومان میدهد.
بانک سامان به متقاضیان امکان میدهد تا با برخورداری از وثیقه رهن ملک، تا حداکثر ۳۰ درصد ارزش ملک خود، تسهیلات مالی جهت تعمیرات و بازسازی مسکن خود را دریافت کنند. این وام بهصورت بودجهای و در قالب تأمین مصالح و لوازم مورد نیاز برای اجرای پروژه تعمیرات ارائه میشود.
وثیقه رهن ملک: متقاضیان میتوانند با ارائه وثیقه رهن ملک، از این تسهیلات برای تعمیر و بازسازی مسکن خود بهرهمند شوند.
سند ملک مسکونی: سند ملک مسکونی که برای رهن ارائه میشود، میتواند در دست شخص ثالث باشد و باید شش دانگ، سهلالبیع و بلا معارض باشد.
عدم وجود چک برگشتی یا بدهی معوق: متقاضیان درخواست وام نباید دارای چک برگشتی یا هر گونه بدهی مالی معوقه در سیستم بانکی باشند.
نرخ سود: نرخ سود مورد نظر برای وام، توسط بانک مرکزی هرسال اعلام میشود.
با توجه به این شرایط، متقاضیان میتوانند با اطمینان و بازنگری در موارد مذکور، از وام تعمیرات مسکن بانک سامان بهرهمند شوند.
بهمنظور درخواست تسهیلات جعاله مسکن، لازم است مدارک زیر را به بانک ارائه دهید:
اصل و تصویر تمام صفحات سند مالکیت ملک به نام وامگیرنده
اصل و تصویر پایانکار ساختمان
قبض برق یا مدارک تایید کدپستی ملک مورد نظر
اصل و تصویر کارت ملی و شناسنامه مالک یا مالکین
اصل و تصویر کارت ملی و شناسنامه ضامن یا ضامنین
مدارک شغلی و درآمد وامگیرنده مانند جواز کسب و فیش حقوقی.
رسید پرداخت مبلغ ارزیابی ملک.
تکمیل و امضای فرم درخواست وام.
وام تعمیرات مسکن، از جمله وام هایی است که از سوی بانک های مختلفی ارائه می شود. شرایط دریافت این وام، در هر یک از بانک های عامل، متفاوت می باشد و نمی توان گفت که شرایط دریافت وام تعمیرات مسکن در تمامی بانک ها به صورت یکسان است.
لازم به ذکر است که بعضی از بانک ها نیز برای ارائه خدمات مربوط به تسهیلات تعمیرات مسکن ۱۴۰۳، نیاز به سپرده گذاری دارند و بعضی از بانک ها، نیاز به سپرده گذاری ندارند. بدیهی است که آن دسته از بانک هایی که نیاز به سپرده گذاری ندارند، راحت تر به افراد واجد شرایط وام می دهند؛ اما آن دسته از بانک هایی که نیاز به سپرده گذاری دارند، تحت شرایط خاصی و با میزان سپرده مشخصی، به افراد واجد شرایط، وام باز سازی مسکن را پرداخت می کنند.
با توجه به اینکه بانک های مختلفی، اقدام به ارائه وام تعمیرات مسکن با سپرده می کنند، ممکن است که شرایط مربوط به سپرده گذاری در هر یک از این بانک ها، با یکدیگر متفاوت باشد که در ادامه، شرایط هر یک بانک هایی که تسهیلات تعمیرات مسکن را با سپرده گذاری ارائه می کنند را ذکر می کنیم.
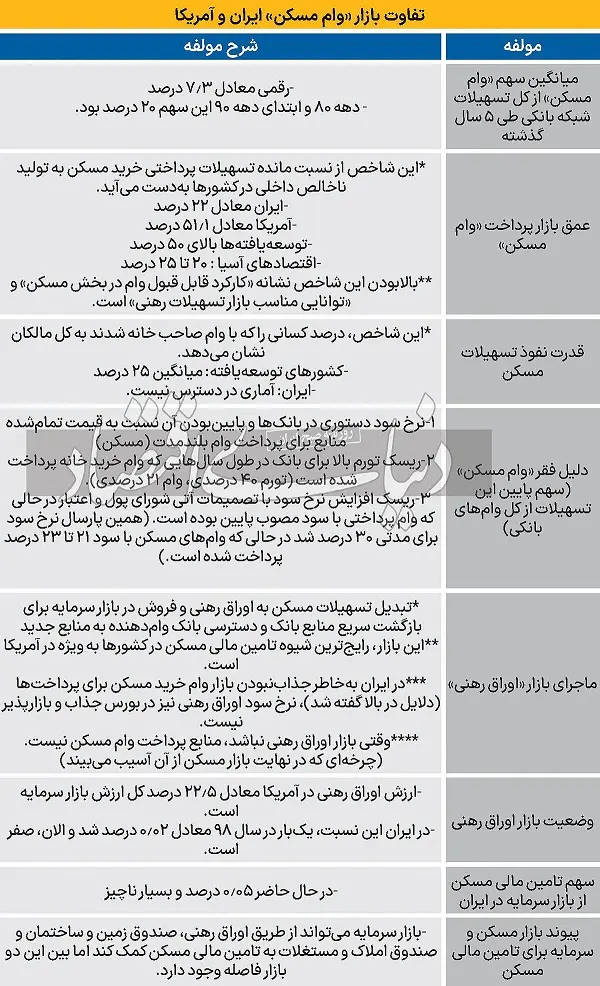
عمق تسهیلات رهنی در ایران معادل ۲۲ درصد است؛ در آمریکا این شاخص، معادل ۵۱.۱ درصد، در کشورهای توسعه یافته بالای ۵۰ درصد و در اقتصادهای آسیا معادل ۲۰ تا ۲۵ درصد است
مانع مهم در تامین مالی مسکن
مرکز پژوهشهای مجلس در گزارشی که اخیرا با عنوان «تامین مالی مسکن، ضرورت توسعه بازار اوراق رهنی مسکن؛ از چالشها تا توصیههای سیاستی» منتشر کرده است به موانع موجود در مسیر تامین مالی مسکن از یکی از مهمترین روشهای متعارف این امر پرداخته است.
آن طور که در این گزارش به آن اشاره شده است یکی از روشهای متعارف تامین مالی مسکن در همه کشورها، پرداخت تسهیلات بلندمدت بانکی است؛ اما پرداخت تسهیلات بلندمدت به ویژه در صورت ثابت بودن نرخ تسهیلات، نظام بانکی را با انواع مخاطرات اعم از ریسک نقدشوندگی، اعتباری و تغییرات نرخ بهره مواجه میکند؛ بنابراین راهکارهایی برای حل این چالش طراحی شده است که یکی از مهمترین این راهکارها «انتشار اوراق رهنی مسکن» و خارج کردن دارایی مربوطه یعنی مانده تسهیلات مسکن از ترازنامه بانک است.
انتشار این اوراق نه تنها به ارتقای ظرفیت تامین مالی بانکها و نهادهای مالی در حوزه مسکن منجر میشود و ابزاری برای مدیریت ریسک نقدینگی و ریسک نرخ بهره بانکها و نهادهای مالی است که در عین حال سبب میشود تا انگیزه کافی برای تامین مالی بلندمدت حوزه مسکن توسط آنها فراهم شود.
بانکها و نهادهای مالی که نسبت به اعطای تسهیلات در حوزه مسکن اقدام میکنند ظرفیت محدودی برای این منظور دارند و پس از مدتی امکان اعطای تسهیلات جدید را نخواهند داشت. به منظور ارتقای ظرفیت تامین مالی بانکها و نهادهای مالی، تسهیلات حوزه مسکن که توسط آنها اعطا شده است در قالب اوراق بهادار در بازار سرمایه منتشر میشود و بانکها و نهادهای مالی مجددا میتوانند نسبت به اعطای تسهیلات یا تامین مالی در حوزه مسکن اقدام کنند.
در این گزارش، اما به صراحت اعلام شده است که اگرچه اصلیترین روش تامین مالی مسکن در ایران همواره از مسیر وام و پس انداز متقاضیان بوده است و در این مسیر محدودیتهای زیادی نیز وجود دارد، اما هیچگاه به طور جدی به موضوع انتشار اوراق رهنی برای تامین منابع باکیفیت و پرقدرت به منظور افزایش ظرفیت پرداخت وامهای بانکی مسکن پرداخته نشده است. تنها تجارب مربوط به این موضوع به انتشار دو مرحله اوراق رهنی مسکن توسط بانک عامل این بخش در سالهای گذشته محدود شد.
این در حالی است که قوانین و مقررات برای انتشار اوراق رهنی مسکن وجود دارد؛ اما دو مانع مهم در مسیر انتشار این اوراق وجود دارد. دستوری بودن نرخ سود تسهیلات مسکن و به دنبال آن تعیین سود دستوری برای اوراق رهنی مسکن و دستکاری قیمت، دو مانع مهمی است که در مسیر توسعه بازار رهن ثانویه و انتشار اوراق رهنی مسکن قرار دارد.
این در حالی است که این بازار علاوه بر آنکه میتواند منجر به ایجاد منابع باکیفیت و قدرتمند برای افزایش ظرفیت وامدهی در حوزه مسکن شود، در صورت عدم دستکاری و کشف قیمت اوراق از سوی بازار، میتواند به محلی برای جذب نقدینگی و سرمایه گذاری اشخاص نیز تبدیل شود و از طریق تعمیق بازار دارایی ها، احتمال وقوع حبابهای قیمتی را کاهش دهد. به ویژه آنکه این اوراق در مقایسه با سایر اوراق بدهی یک ویژگی مهم و متمایزکننده دارد و آن پرداخت ماهانه بخشی از اصل و سود سرمایه گذاری است که آن را برای سرمایه گذاران جذاب میکند.
در این گزارش همچنین اعلام شده است که در کشورهای در حال توسعه نظیر ایران، تامین مالی مسکن نیازمند اعتبارات بلندمدت است، در حالی که در این کشورها دست کم بنا به چهار عامل عمده، این نوع تامین مالی (بلندمدت) با محدودیتهای بسیار مواجه است؛ بی ثباتی اقتصادکلان، بی ثباتی درآمدی اشخاص، توسعه نیافتگی مالی در خصوص نهادها و ابزارها و ایجاد محدودیت در دسترسی به منابع مالی توسط اشخاص و در نهایت وجود تورم بالا در این کشورها که بسیاری از روشهای سنتی تامین مالی مسکن نظیر سپرده گذاری بلندمدت و تسهیلات بلندمدت بر مبنای سپردهها را از اثربخشی خارج میکند، این عوامل را تشکیل میدهند.
در این گزارش، همچنین تصویری از سهم بخش مسکن از کل تسهیلات شبکه بانکی کشور طی ۵ سال منتهی به پایان ۱۴۰۱ آمده است؛ به طور متوسط و در این بازه زمانی ۵ساله، تنها ۷.۳ درصد از کل تسهیلات شبکه بانکی به بخش مسکن اختصاص یافته است. این در حالی است که دهه ۸۰ و ابتدای دهه ۹۰ این سهم حدود ۲۰ درصد بود.
در این گزارش، برای ترسیم واقعیت تامین مالی مسکن در ایران دو شاخص مهم در ارزیابی وضعیت تامین مالی بلندمدت در این بخش ذکر شده و آمار و ارقامی در ارتباط با وضعیت چند کشور توسعه یافته در این حوزه از جمله آمریکا ذکر شده است. دو شاخص، «عمق تسهیلات رهنی» و «نفوذ تسهیلات خرید مسکن»، به عنوان دو معیار برای تحلیل عمق و وسعت تامین مالی بخش مسکن در دنیا مورد استفاده قرار میگیرند.
عمق تسهیلات رهنی شاخصی است که براساس آن نسبت مانده وام رهنی اعطاشده به تولید ناخالص داخلی محاسبه میشود و نفوذ تسهیلات خرید مسکن نیز شاخصی است که براساس آن درصد کسانی که با وام صاحب خانه شدند به کل مالکان برآورد میشود و نشان میدهد تسهیلات بانکی در پاسخ به تقاضای مسکن خانوارها تا چه اندازه موثر است.
آن طور که در این گزارش به آن اشاره شده است عمق تسهیلات رهنی در ایران معادل ۲۲ درصد است. در آمریکا این شاخص، معادل ۵۱.۱ درصد، در کشورهای توسعه یافته بالای ۵۰ درصد و در اقتصادهای آسیا معادل ۲۰ تا ۲۵ درصد است. این در حالی است که بالا بودن این شاخص نشانه «کارکرد قابل قبول وام در بخش مسکن» و «توانایی مناسب بازار تسهیلات رهنی» است.
در حوزه نفوذ تسهیلات خرید مسکن نیز، در کشورهای توسعه یافته میانگین این شاخص ۲۵ درصد است، اما در مورد ایران، آماری در دسترس نیست.
مرکز پژوهشها همچنین در این گزارش به سهم ناچیز بخش مسکن ایران از بازار سرمایه اشاره و اعلام کرده است در همه سالهای گذشته تاکنون عمده این تامین مالی بر عهده شبکه بانکی بوده است. آمارهای موجود حاکی از آن است که در مجموع سهم تامین مالی مسکن از بازار سرمایه در ایران در حال حاضر ۰.۰۵ درصد و بسیار ناچیز است.
این در حالی است که طی ۴ سال گذشته بازار سرمایه هیچ نقشی در تامین مالی این بخش مهم اقتصادی نداشته است.
همچنین در شرایطی که ارزش اوراق رهنی در آمریکا معادل ۲۲.۵ درصد کل ارزش بازار سرمایه این کشور است، در ایران این نسبت، یکبار در سال ۹۸ معادل ۰.۰۲ درصد شد و الان، صفر است.
بررسیها نشان میدهد، در حالی که تبدیل تسهیلات ملک به اوراق رهنی و فروش در بازار سرمایه برای بازگشت سریع منابع بانک و دسترسی بانک وام دهنده به منابع جدید، رایجترین شیوه تامین مالی ملک در کشورها به ویژه در آمریکا است، در ایران بهخاطر جذاب نبودن بازار وام خرید ملک برای پرداختها بنا به دلایلی که گفته شد، نرخ سود اوراق رهنی نیز در بورس جذاب و بازارپذیر نیست؛ بنابراین و در نبود بازار اوراق رهنی ملک، عملا منابع کافی و لازم برای پرداخت وام در دسترس بانکها و نظام تامین مالی مسکن و در نتیجه خانوارهای نیازمند ملک قرار ندارد؛ روندی که در نهایت منجر به زیان دیدگی مجموعه بازار مسکن به خصوص متقاضیان خرید خانه میشود.
در پایان این گزارش تاکید شده است طبیعی است شکل گیری بازار اوراق رهن مسکن، مستلزم وجود عایدی متناسب با شرایط کلان اقتصادی برای سرمایه گذاران است؛ بنابراین توصیه ابتدایی آن است که مداخله در نرخ گذاری اوراق ممنوع شود تا کارکرد اصلی بازار که کشف نرخهای سرمایه گذاری است، صورت پذیرد. با این حال چنانچه تصمیم بر ادامه نرخ گذاری دستوری باشد دولت میتواند از طریق منابع صندوق ملی مسکن، نسبت به اعطای یارانه سود به این اوراق اقدام کند.
پایان/*
اندیشه معاصر را در ایتا، روبیکا، پیام رسان بله و تلگرام دنبال کنید.